درگاه پرداخت بدون کد مالیاتی؛ چیزی که واقعاً دنبالش هستید
تیم تحریریه آبان گیت وی۸ دقیقه خواندن
پارسال یکی سراغمان آمد که میخواست «یک درگاه که کد مالیاتی نخواهد». پرسیدم چرا. گفت نمیخواهم پرونده باز کنم و درگیر مالیات شوم. نیم ساعت حرف زدیم و آخرش معلوم شد چیزی که او را ترسانده بود اصلاً مالیات نبود — میترسید فروش کوچکش وسط یک فرآیند اداری چندهفتهای بخوابد و مشتریهایش بروند.
این دو تا مسئلهی کاملاً جدا هستند. و تقریباً همهی کسانی که درگاه پرداخت بدون کد مالیاتی جستجو میکنند، همین دو تا را قاطی کردهاند.
خلاصهی ۳۰ ثانیهای درگاه شاپرکی بدون کد رهگیری مالیاتی صادر نمیشود؛ این یک الزام قانونی است، نه سختگیری بانک. اما کد رهگیری صرفاً یک شناسهی ثبتنام است و گرفتنش بهخودیخود صورتحساب مالیاتی نمیسازد. سرویسهایی که «بدون کد مالیاتی» تبلیغ میکنند معمولاً روی پروندهی شخص دیگری کار میکنند. کارت به کارت مسیر سومی است: مجوز درگاه لازم ندارد، ولی تعهد مالیاتی شما را هم پاک نمیکند.
کد مالیاتی اصلاً چیست که درگاه بدون آن نمیدهند؟
اول یک تصحیح که در نود درصد مقالهها جا افتاده: آن چیزی که برای گرفتن درگاه از شما میخواهند «کد مالیاتی» نیست، کد رهگیری مالیاتی است.
فرقشان کم نیست. کد رهگیری یک عدد ده رقمی است که همان اول کار، در مرحلهی پیشثبتنام در سامانهی سازمان امور مالیاتی به شما داده میشود. کارش شناساندن شماست، نه محاسبهی چیزی. کد مالیاتی مربوط به پروندهای است که بعداً تشکیل میشود. چهار مرحلهاش و اینکه کد در کدامشان صادر میشود را در کد رهگیری مالیاتی قدمبهقدم نوشتهایم.
چرا بانک این را میخواهد؟ به خاطر قانون پایانههای فروشگاهی و سامانه مودیان. طبق این قانون هر ابزار پذیرش پرداخت — چه کارتخوان فیزیکی، چه درگاه اینترنتی — باید به یک پروندهی مالیاتی مشخص وصل باشد. شاپرک و بانک مرکزی هم مجری همیناند. پس وقتی PSP میگوید بدون کد نمیشود، دارد قانون را میخواند، نه بهانه میآورد.
راستش این را باید صریح گفت: هیچ درگاه شاپرکیِ قانونیای بدون این کد فعال نمیشود. هر کس خلافش را وعده بدهد، یا دارد چیز دیگری میفروشد یا دارد ریسکی را از شما پنهان میکند.
چرا «درگاه پرداخت بدون کد مالیاتی» معمولاً یعنی پروندهی شخص دیگر
اینجا جایی است که دنبال کردنش برای فروشنده گران تمام میشود.
وقتی سرویسی درگاه «بدون کد مالیاتی» به شما میدهد، آن درگاه از هوا نیامده. جایی روی یک پروندهی مالیاتی ثبت شده — پروندهی خود آن سرویس، یا بدتر، پروندهی یک شخص حقیقی که اسمش را هم نمیدانید. پول خریدارهای شما اول به حساب او میرود و بعد قرار است به شما برسد.
سه چیز از این وضعیت درمیآید و هر سهشان را دیدهایم:
پول شما دست شما نیست. بین لحظهای که خریدار پرداخت میکند و لحظهای که به حساب شما مینشیند، یک نفر دیگر نگهش داشته. اگر تسویهاش عقب بیفتد، شما هیچ اهرمی ندارید.
پروندهی میزبان زیر ذرهبین میرود. گردش مالی چند ده فروشنده روی یک پرونده جمع میشود و این دقیقاً همان الگویی است که در بررسیهای بانکی و مالیاتی پرچم بلند میکند. وقتی آن پرونده بسته شود، درگاه شما هم با آن میخوابد — بدون اخطار قبلی.
و شما هیچ سندی ندارید. فروش به نام شما ثبت نشده. اگر روزی لازم شد ثابت کنید این درآمد مال شما بوده و چقدر بوده، چیزی در دست ندارید.
اکثر مقالههای این حوزه این بخش را در یک جمله رد میکنند و میروند سراغ «راهکارهای جایگزین». به نظر من ترتیبش برعکس است: تا وقتی نفهمید آن درگاه ارزان روی پروندهی چه کسی میچرخد، مقایسهی قیمتش با بقیه بیمعنی است.
اینها را نباید با پرداختیار مجوزدار اشتباه گرفت، که چیز کاملاً دیگری است. سه سؤالی که در چند دقیقه تکلیف را روشن میکند در درگاه واسط آمده.
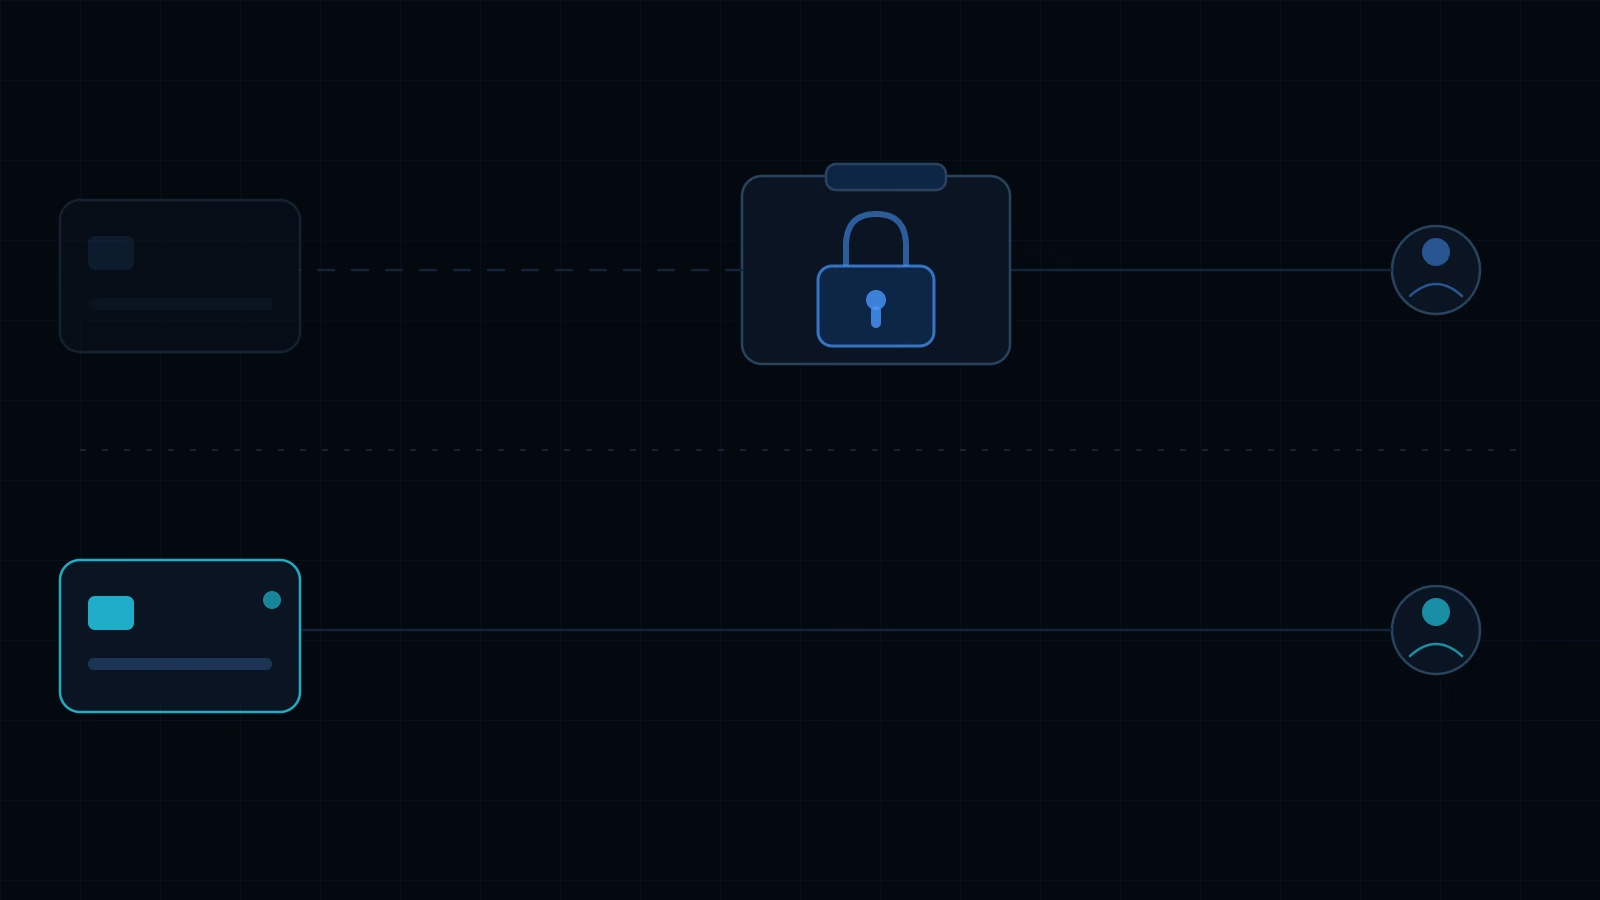 در درگاه واسط، پول قبل از رسیدن به شما دست یک نفر دیگر میماند.
گرفتن کد رهگیری یعنی از فردا مالیات میدهم؟
نه. و این تصور غلط، بیشتر از هر چیز دیگری فروشندهها را به سمت مسیرهای پرریسک هل میدهد.
ثبتنام و گرفتن کد رهگیری یک کار شناسایی است. سازمان امور مالیاتی میفهمد شما فعالیت اقتصادی دارید — همین. صورتحساب مالیاتی چیزی است که بعداً و بر اساس درآمد واقعی، اظهارنامه، معافیتها و حد نصابهای همان سال تعیین میشود. کد داشتن بهخودیخود عددی روی دوش شما نمیگذارد.
نکتهی ظریفش این است: نداشتن کد هم درآمد شما را نامرئی نمیکند. گردش حساب بانکی جای خودش هست. کسی که فکر میکند با نگرفتن کد از رادار بیرون میماند، فقط ابزار پذیرش رسمیاش را از دست داده، نه ردپایش را.
اگر وضعیت مالیاتیتان پیچیده است یا نمیدانید مشمول کدام بند هستید، این را از یک حسابدار بپرسید نه از وبلاگ یک سرویس پرداخت — از جمله همین یکی.
کارت به کارت کدام مشکل را حل میکند و کدام را نه؟
حالا میرسیم به آن چیزی که تقریباً همهی رقبا نصفه میگویند.
کارت به کارت در فهرست «جایگزینها» همهجا هست، اما معمولاً بدون توضیح اینکه دقیقاً چه چیزی را عوض میکند. و همان نصفهی جاافتاده است که بعداً فروشنده را غافلگیر میکند.
کارت به کارت از سوئیچ شاپرک رد نمیشود. خریدار مستقیم به کارت بانکی شما واریز میکند، به نام خودتان. یعنی نه مجوز پذیرندگی لازم دارید، نه واسطهای پول را نگه میدارد، نه پروندهی کس دیگری وسط است. اگر میخواهید بدانید چرا این مسیر اصلاً از سوئیچ عبور نمیکند، تفاوت کارت به کارت با شاپرک را جداگانه نوشتهایم.
اما — و این مهم است — پولی که به کارت شما مینشیند درآمد شماست. کارت به کارت روش دریافت را عوض میکند، نه ماهیت درآمد را. هر تکلیف مالیاتیای که بابت آن فروش دارید سر جایش میماند.
| درگاه شاپرکی | درگاه «بدون کد» روی پروندهی دیگری | کارت به کارت | |
|---|---|---|---|
| کد رهگیری مالیاتی | لازم | ظاهراً نه | لازم نیست |
| نماد اعتماد | لازم | معلوم نیست | لازم نیست |
| پرونده به نام چه کسی | خودتان | شخص ثالث | خودتان |
| پول اول کجا میرود | حساب پذیرندگی شما | حساب آن شخص ثالث | مستقیم کارت شما |
| ریسک توقف تسویه | کم | زیاد | ندارد |
| تعهد مالیاتی درآمد | سر جایش | سر جایش | سر جایش |
سطر آخر همان چیزی است که هیچکس زیرش خط نمیکشد. هر سه ستون یک جواب دارند.
پس کارت به کارت به درد چه کسی میخورد؟
به درد کسی که مشکلش سرعت و استقلال است، نه فرار از چیزی.
فروشندهای که همین امروز میخواهد بفروشد و نمیتواند چند هفته منتظر بررسی پرونده و صدور درگاه بماند. کسی که فروشش در تلگرام یا اینستاگرام است و اصلاً وبسایتی ندارد که بشود برایش درگاه بدون اینماد گرفت — سه راهی که برای فروش در اینستاگرام بدون سایت میماند را جدا مقایسه کردهایم. کسی که حجم فروشش آنقدر نیست که ارزش هزینه و رفتوآمد پذیرندگی را داشته باشد.
و یک اعتراف: اگر کسبوکار شما جا افتاده، فروش روزانهی بالایی دارد و مشتریهایتان انتظار لوگوی بانک روی صفحهی پرداخت را دارند، کارت به کارت انتخاب بهتری نیست. در آن حالت کد رهگیری را بگیرید — یک فرم آنلاین است — و درگاه رسمیتان را راه بیندازید. ما هم همین را به چند نفر گفتهایم و رفتهاند.
چیزی که ما ساختهایم برای گروه اول است: درگاه پرداخت کارت به کارت با تأیید خودکار، تا کسی مجبور نباشد شبها فیشها را دستی چک کند.
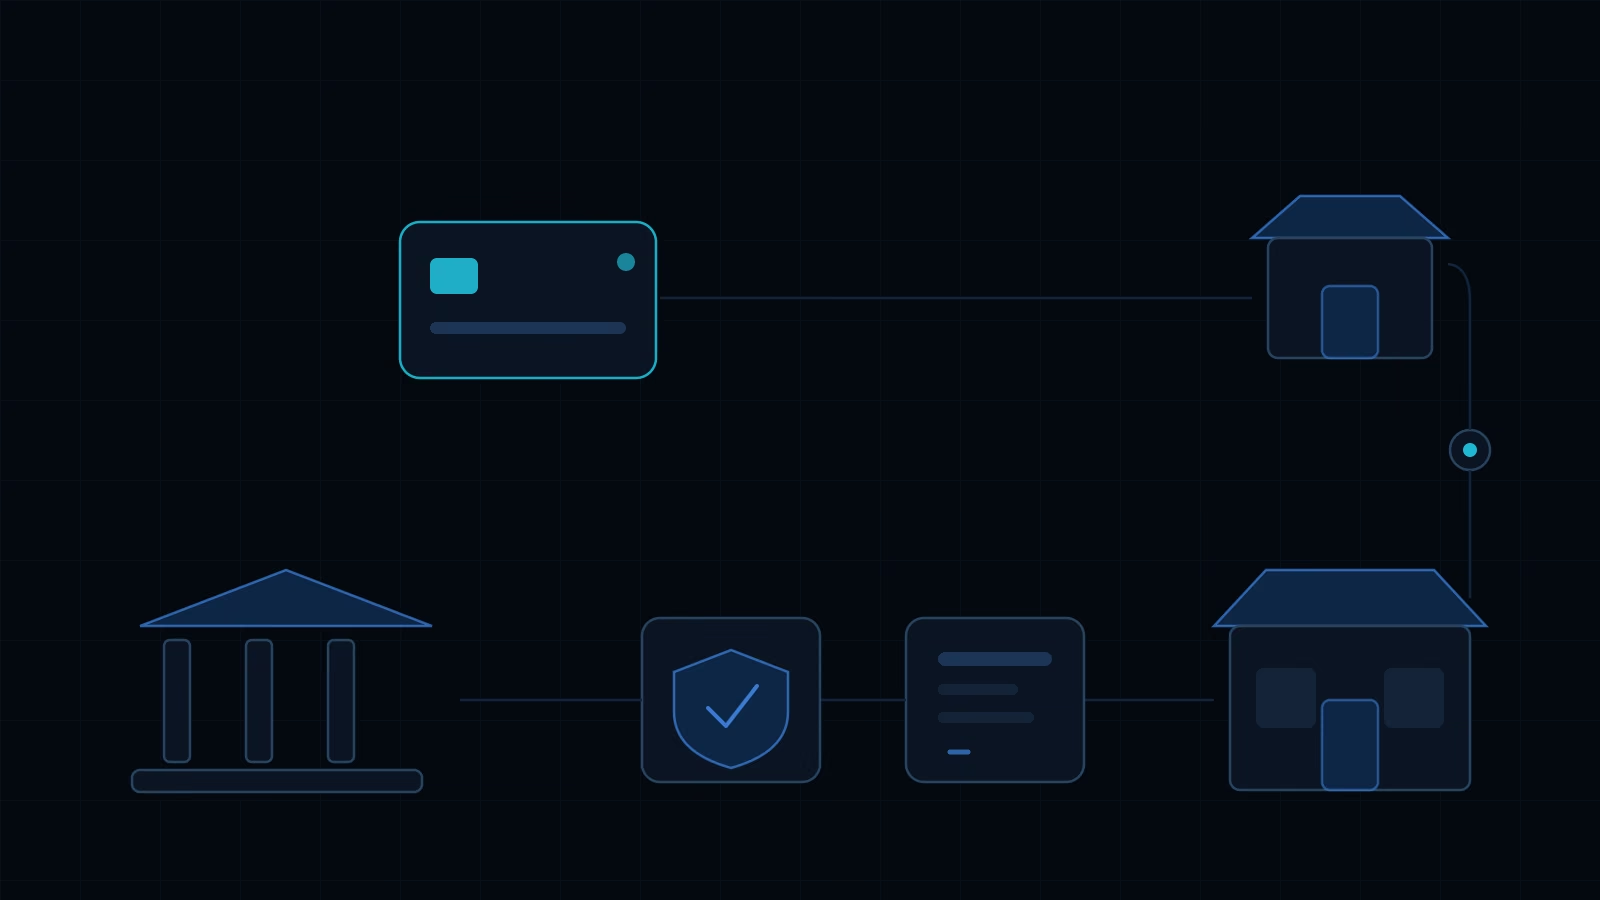 انتخاب مسیر به حجم فروش و جایی که میفروشید بستگی دارد، نه به میزان بیزاری از کاغذبازی.
سؤالهای پرتکرار
بدون کد مالیاتی میشود درگاه گرفت؟ درگاه شاپرکی نه. این کد شرط اتصال هر ابزار پذیرش پرداخت به سامانه مودیان است. مسیرهایی مثل کارت به کارت کلاً از این سیستم عبور نمیکنند، پس شرطش هم برایشان موضوعیت ندارد.
کد رهگیری مالیاتی با کد مالیاتی فرق دارد؟ بله. کد رهگیری یک شناسهی ده رقمی است که در پیشثبتنام صادر میشود. کد مالیاتی به پروندهای مربوط است که بعد از تکمیل ثبتنام تشکیل میشود.
گرفتن کد رهگیری چقدر طول میکشد؟ مرحلهی پیشثبتنام آنلاین است و کد در همان نشست صادر میشود. تکمیل پرونده زمان بیشتری میبرد و به نوع فعالیت بستگی دارد.
کارت به کارت از مالیات معاف است؟ نه. درآمد، درآمد است و مسیر رسیدنش آن را معاف نمیکند. کارت به کارت نیاز به مجوز پذیرندگی را برمیدارد، نه تکلیف مالیاتی را.
اگر چنین درگاهی بگیرم و پروندهاش بسته شود چه میشود؟ درگاه شما هم از کار میافتد و پولی که هنوز تسویه نشده، در حسابی میماند که به نام شما نیست. این سناریو نادر نیست و معمولاً بدون اخطار قبلی اتفاق میافتد.
فروش کوچک هم باید ثبتنام کند؟ شمول و حد نصابها هر سال تغییر میکند و به نوع فعالیت بستگی دارد. این را از حسابدار بپرسید؛ جواب عمومی درستی برایش وجود ندارد.
جمعش این است: درگاه پرداخت بدون کد مالیاتی به آن شکلی که در تبلیغها میبینید وجود ندارد؛ آنچه وجود دارد یا درگاهی روی پروندهی شخص دیگر است، یا مسیری که اصلاً وارد سیستم پذیرندگی نمیشود. اولی ریسک دارد، دومی محدودیت. کدامش برای شما بهتر است، به این بستگی دارد که کجا و چقدر میفروشید.
اگر گروه دوم هستید و میخواهید همین امروز شروع کنید، حساب آبانگیتوی را بسازید و کارت خودتان را وصل کنید.