تفاوت کارت به کارت با شاپرک؛ چرا از سوئیچ رد نمیشود
تیم تحریریه آبان گیت وی۷ دقیقه خواندن
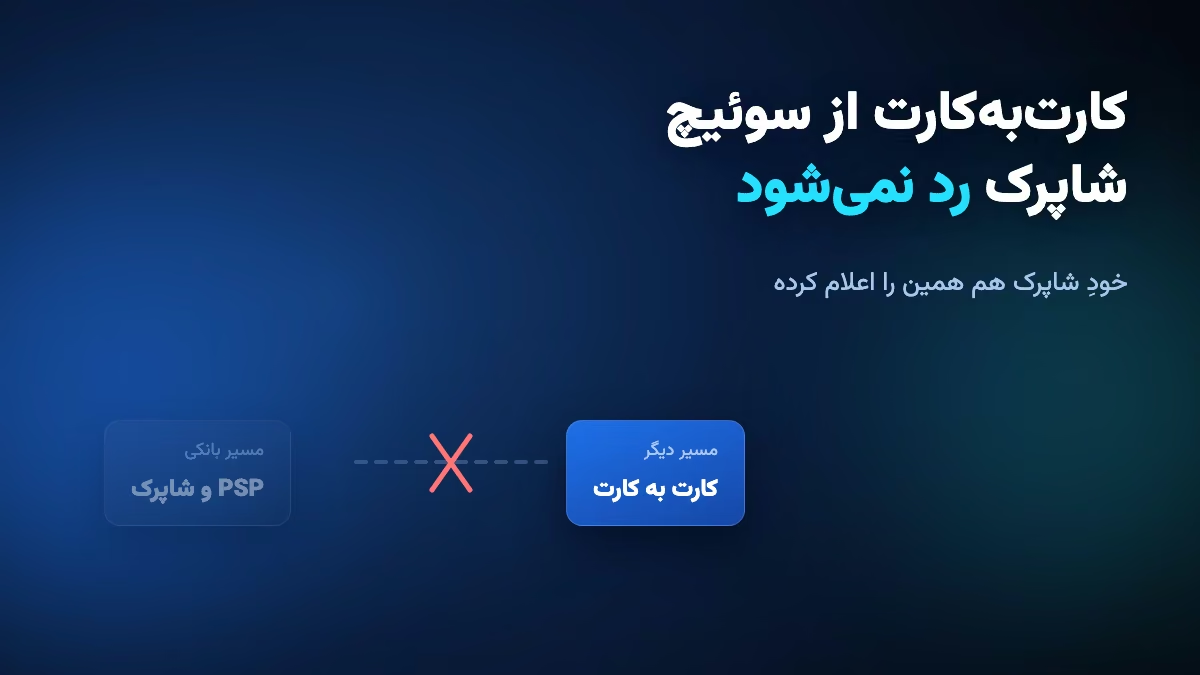
راستش لازم نیست به حرف هیچکداممان اعتماد کنید. خود شاپرک این تفاوت را سالها پیش نوشته و روی سایتش گذاشته.
خلاصه ۳۰ ثانیهای
تفاوت کارت به کارت با شاپرک در مسیر تراکنش است. طبق اطلاعیه خود شاپرک، خدمت کارت به کارت بیرون شبکه پرداخت کشور ارائه میشود و از سوئیچ شرکتهای PSP و شاپرک عبور نمیکند؛ از سوئیچ بانک مستقیم به شتاب میرود. نظارت و مدیریت ریسکش هم با بانکهاست، نه با شاپرک.
شاپرک اصلاً چهکاره است؟
اینجا یک سوءتفاهم رایج هست که ارزش دارد اول رفعش کنیم: شاپرک به شما درگاه نمیدهد.
شاپرک زیرساخت و ناظر شبکه پرداخت الکترونیک است. درگاه را یک شرکت PSP به شما میدهد و آن شرکت زیر نظارت شاپرک کار میکند. وقتی خریدار روی «پرداخت» میزند و به صفحهی بانک میرود، تراکنش از سوئیچ آن PSP رد میشود، از شاپرک رد میشود، و بعد به شتاب میرسد.
تفاوت کارت به کارت با شاپرک دقیقاً کجاست؟
اطلاعیه شاپرک سه چیز را روشن میگوید. اول اینکه انتقال کارت به کارت تماماً شتابی است و از زیرساخت شبکه پرداخت — یعنی سوئیچ PSPها و خود شاپرک — عبور نمیکند، بلکه از سوئیچ بانک مستقیم به سوئیچ شتاب میرود. دوم اینکه «مدیریت ریسکهای این خدمت بر عهده بانکهاست». و سوم — که از هر دوی قبلی مهمتر است — شاپرک خودش تذکر میدهد که این کسبوکار را زیاد با پرداختیاری و بقیه خدمات شبکه پرداخت اشتباه میگیرند.
| درگاه شاپرکی | کارت به کارت | |
|---|---|---|
| مسیر تراکنش | سوئیچ PSP ← شاپرک ← شتاب | سوئیچ بانک ← شتاب |
| چه کسی نظارت میکند | شاپرک | بانکها |
| پول اول کجا مینشیند | حساب پذیرنده PSP | کارت خود فروشنده |
| برای شروع چه میخواهد | نماد اعتماد، قرارداد، مجوز | شماره کارت |
| تسویه | چرخهی تسویه | تسویهای در کار نیست |
آن سطر آخر را آدمها معمولاً دیر میفهمند. در کارت به کارت تسویه دیر و زود ندارد، چون اصلاً تسویهای اتفاق نمیافتد — پول از همان ثانیهی اول در حساب خودتان است و هیچوقت جای دیگری نبوده.
چرا صفحه اول گوگل این را نمیگوید؟
موقع تحقیق برای این مقاله صفحه اول را نگاه کردم. تقریباً همهاش بلاگ شرکتهای PSP و هاستینگ است، و یکیشان نوشته بود گرفتن درگاه بدون اینماد «طبق ابلاغیه شاپرک ممنوع است».
اینجا یک خطای دستهبندی اتفاق افتاده. قواعد شاپرک بر شبکه پرداخت حاکم است؛ شاپرک خودش گفته کارت به کارت داخل آن شبکه نیست. استناد به ابلاغیه شاپرک برای چیزی که بیرون شبکه شاپرک است، شبیه این است که برای دوچرخهسواری در پیادهرو به آییننامهی آزادراه استناد کنید.
نمیگویم بد نیت دارند. میگویم کسی که درگاه شاپرکی میفروشد، انگیزهای برای دقیق کردن این تفکیک ندارد.
«بیرون شبکه پرداخت» یعنی «بیرون قانون»؟
نه، و این را با تأکید مینویسم چون بدفهمیاش گران تمام میشود.
بیرون بودن از شبکه پرداخت یعنی مقرراتی که برای پذیرندگی در آن شبکه وضع شده — نماد اعتماد، قرارداد PSP، مجوز درگاه — موضوعیت ندارد. تکالیف خودتان سر جایشان است: مالیات، قوانین کسبوکار، و مسئولیت آنچه میفروشید. اینها به مسیر پول ربطی ندارند و با عوض شدن مسیر عوض نمیشوند.
من مشاور حقوقی نیستم و این متن هم مشاوره حقوقی نیست. چیزی که میتوانم نشانتان بدهم این است که خود ناظرِ شبکه پرداخت، این خدمت را بیرون قلمروی خودش توصیف کرده.
کِی این تفاوت به ضرر شماست؟
اینجا بخشی است که فروشندههای درگاه معمولاً از کنارش رد میشوند.
نبودن شاپرک در مسیر یعنی سازوکار حل اختلافِ شبکه پرداخت هم در مسیر نیست. در یک تراکنش شاپرکی، ردیابی و پیگیری یک مسیر تعریفشده دارد. در کارت به کارت، آنچه دارید یک انتقال بانکی است بین دو نفر — با همان امکاناتی که هر انتقال بانکی دیگری دارد، نه بیشتر.
اگر کالای گران میفروشید، یا خریدارتان شما را نمیشناسد، یا نرخ مرجوعیتان بالاست، این کمکردنِ یک لایه است و باید حسابش را بکنید. برای فروشندهای که سفارشهای کوچک و مشتری تکراری دارد، همان لایه بیشتر هزینه بود تا فایده.
یک مورد واقعی از همین هفته
میخواهم چیزی را تعریف کنم که به نفعمان نیست.
هفته پیش یک سفارش روی یکی از فروشگاههای خودمان آمد. خریدار مبلغ را دقیق واریز کرد، پیامک بانک هم سر وقت رسید، سیستم هم درست خواندش — مبلغ درست، جهت درست. ولی تأیید خودکار انجام نشد و رفت به صف بررسی دستی.
دلیلش این بود: هر خوانش یک عدد اطمینان میگیرد و آن پیامک، چون بانکِ فرستندهاش شناخته نشده بود، چند امتیاز کم آورد و از حد تأیید خودکار رد نشد. پول گم نشده بود و هیچجا نرفته بود؛ فقط منتظر یک کلیک مانده بود. همان روز درستش کردیم و حالا آن فرمت بانک کامل شناخته میشود.
میگویمش چون تفاوت واقعی این دو مسیر همینجاست: در درگاه شاپرکی، تأیید را شبکه انجام میدهد و شما نمیبینیدش. در کارت به کارت، تأیید کارِ یک نرمافزار است که یک نفر نوشته و گاهی باید درستش کند. هرکس بگوید این روش صددرصد خودکار است و هیچوقت دست نمیخواهد، یا تجربهاش کم است یا دارد چیزی را نمیگوید.
اگر هر دو را داشته باشم چه میشود؟
سؤالی که معمولاً بعد از این تفکیک پیش میآید: میشود هم درگاه بانکی داشت و هم کارتبهکارت؟ بله، و خیلی از فروشگاهها همین کار را میکنند.
منطقش ساده است. این دو مسیر با هم رقابت نمیکنند، چون خریدارهای متفاوتی را راه میاندازند. کسی که رمز دوم پویا را روی گوشیاش فعال نکرده یا کارتش برای خرید اینترنتی باز نیست، از درگاه بانکی رد نمیشود — ولی کارتبهکارت را بلد است. و برعکس، خریداری که به صفحهی بانک عادت دارد ممکن است زدن شماره کارت را عجیب ببیند.
نکتهی عملی این است که هر دو را در سبد خرید کنار هم بگذارید و اسمشان را روشن بنویسید. «پرداخت اینترنتی» و «کارت به کارت» دو گزینهی جدا با دو نام واضح، بهتر از یک دکمهی مبهم است که خریدار نمیداند پشتش چیست.
سؤالات متداول
کارت به کارت زیر نظر بانک مرکزی است؟
انتقال کارت به کارت یک عملیات بانکی است و مثل بقیه عملیات بانکی در چارچوب شبکه بانکی انجام میشود. چیزی که شاپرک گفته این است که نظارت بر این خدمت بیرون شبکه پرداخت و بر عهده بانکهاست.
پس چرا بعضی سایتها میگویند بدون شاپرک ممنوع است؟
چون قواعد شبکه پرداخت را به چیزی تعمیم میدهند که خود شاپرک گفته داخل آن شبکه نیست. جمله درست این است: بدون شاپرک نمیشود پذیرنده شبکه پرداخت شد.
تفاوت کارت به کارت با پرداختیاری چیست؟
پرداختیار داخل شبکه پرداخت کار میکند و از PSP مجوز میگیرد؛ پول از همان مسیر شاپرکی رد میشود. کارت به کارت اصلاً وارد آن مسیر نمیشود. شاپرک خودش جدا تذکر داده که این دو را اشتباه میگیرند.
کارمزدش با درگاه شاپرکی فرق دارد؟
ساختارش فرق دارد. در مسیر شاپرکی کارمزد بخشی از همان تراکنش است. در کارت به کارت مبلغ کامل روی کارتتان مینشیند و کارمزد سرویس جدا حساب میشود — در آبان گیت وی از کیف پول، نه از پول فروش.
اگر بعداً درگاه شاپرکی گرفتم، باید این را بردارم؟
لازم نیست. خیلیها هر دو را نگه میدارند: درگاه بانکی برای خریداری که به آن عادت دارد، و کارت به کارت برای وقتی درگاه در دسترس نیست یا خریدار ترجیح میدهد مستقیم واریز کند.
شاپرک تراکنشهای کارت به کارت من را میبیند؟
این سؤالی است که هیچجا جوابش را ندیدم. طبق همان اطلاعیه، این تراکنشها از سوئیچ شاپرک عبور نمیکنند، پس در گزارشهای شاپرک هم نمینشینند. ولی بانک خودتان کاملاً آنها را دارد — گردش حسابتان همان است که همیشه بوده.
امتحانش کنید
اگر بعد از این تفکیک به نظرتان مسیر دوم به کارتان میآید، درگاه پرداخت کارت به کارت چیست را جدا توضیح دادهایم و مکانیزم تأییدش را باز کردهایم.
حساب بسازید و اولین فاکتور را بفرستید — راهاندازی حدود پنج دقیقه است، و چون هدیه ثبتنام به اندازه کارمزد اولین فاکتور است، فاکتور اولتان عملاً برایتان خرجی ندارد.