تأیید خودکار کارت به کارت چطور کار میکند؟
تیم تحریریه آبان گیت وی۸ دقیقه خواندن
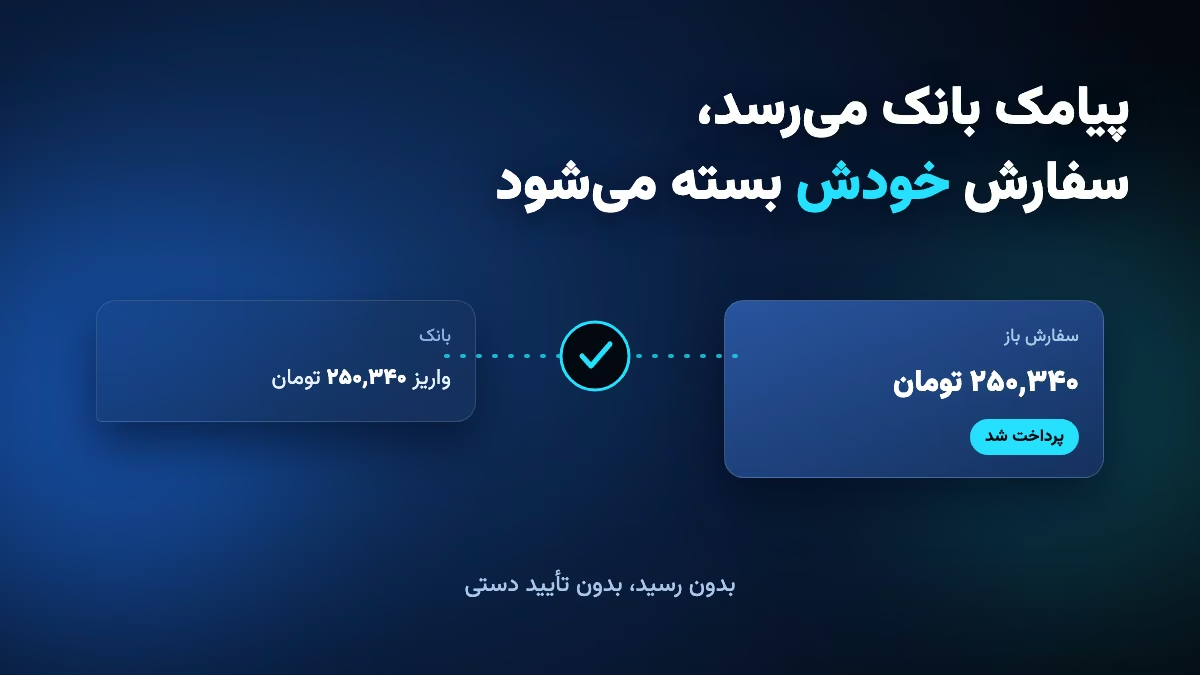
راستش در تأیید خودکار کارت به کارت هیچ جادویی نیست. یک زنجیرهی ساده است که سه جای مشخص میتواند پاره شود، و هیچکدام از صفحههای فروشی که سرچ میکنید آن سه جا را به شما نمیگویند.
خلاصه ۳۰ ثانیهای
خریدار مبلغی کارتبهکارت میکند که چند تومان با قیمت واقعی فرق دارد. بانک برای صاحب کارت پیامک میفرستد. یک گوشی اندروید آن پیامک را میخواند و به سرور میدهد. سرور مبلغ را با فاکتورهای باز مقایسه میکند و اگر دقیقاً یکی خورد، همان لحظه تأیید میشود. در ۱۱۲ پرداخت واقعی، میانهی این مسیر ۷۸ ثانیه بود.
سایت از کجا میفهمد پول رسیده؟
سیستم به حساب بانکی شما وصل نیست و نمیتواند باشد — هیچ API عمومیای وجود ندارد که بشود گردش یک حساب شخصی را از آن خواند. چیزی که وجود دارد، پیامکی است که بانک بعد از هر واریز به شمارهی خودتان میفرستد. تأیید خودکار روی همان یک پیامک ساخته میشود: یک گوشی اندروید آن را میخواند، متنش را میفرستد، و سرور مبلغ را با فاکتورهای باز مقایسه میکند.
یعنی مسیر واقعی پول اصلاً از سیستم رد نمیشود. پول از کارت خریدار میرود مستقیم به کارت فروشنده. چیزی که رد میشود فقط یک خبر است: «۲٬۳۴۷٬۶۰۰ ریال واریز شد.»
و این تفاوت مهمتر از آن است که به نظر میرسد. سیستمی که پول را نگه نمیدارد، نمیتواند پول شما را بلوکه کند، دیر بدهد، یا با تعطیلات بانکی معطلش کند.
اگر هنوز مطمئن نیستید این روش چیست، درگاه پرداخت کارت به کارت چیست را جدا توضیح دادهایم.
چرا مبلغی که میبینید رند نیست؟
اینجا همان جایی است که همهی کار انجام میشود، و هیچ رقیبی توضیحش نداده.
فرض کنید محصولی ۲۰۰ هزار تومان است و سه نفر همزمان میخرند. سه پیامک میرسد که هر سه میگویند «۲٬۰۰۰٬۰۰۰ ریال». کدام پیامک مال کدام سفارش است؟ هیچ راهی نیست بفهمید. پیامک بانک شمارهی کارت مبدأ کامل را نمیدهد و اسم خریدار هم همیشه نیست.
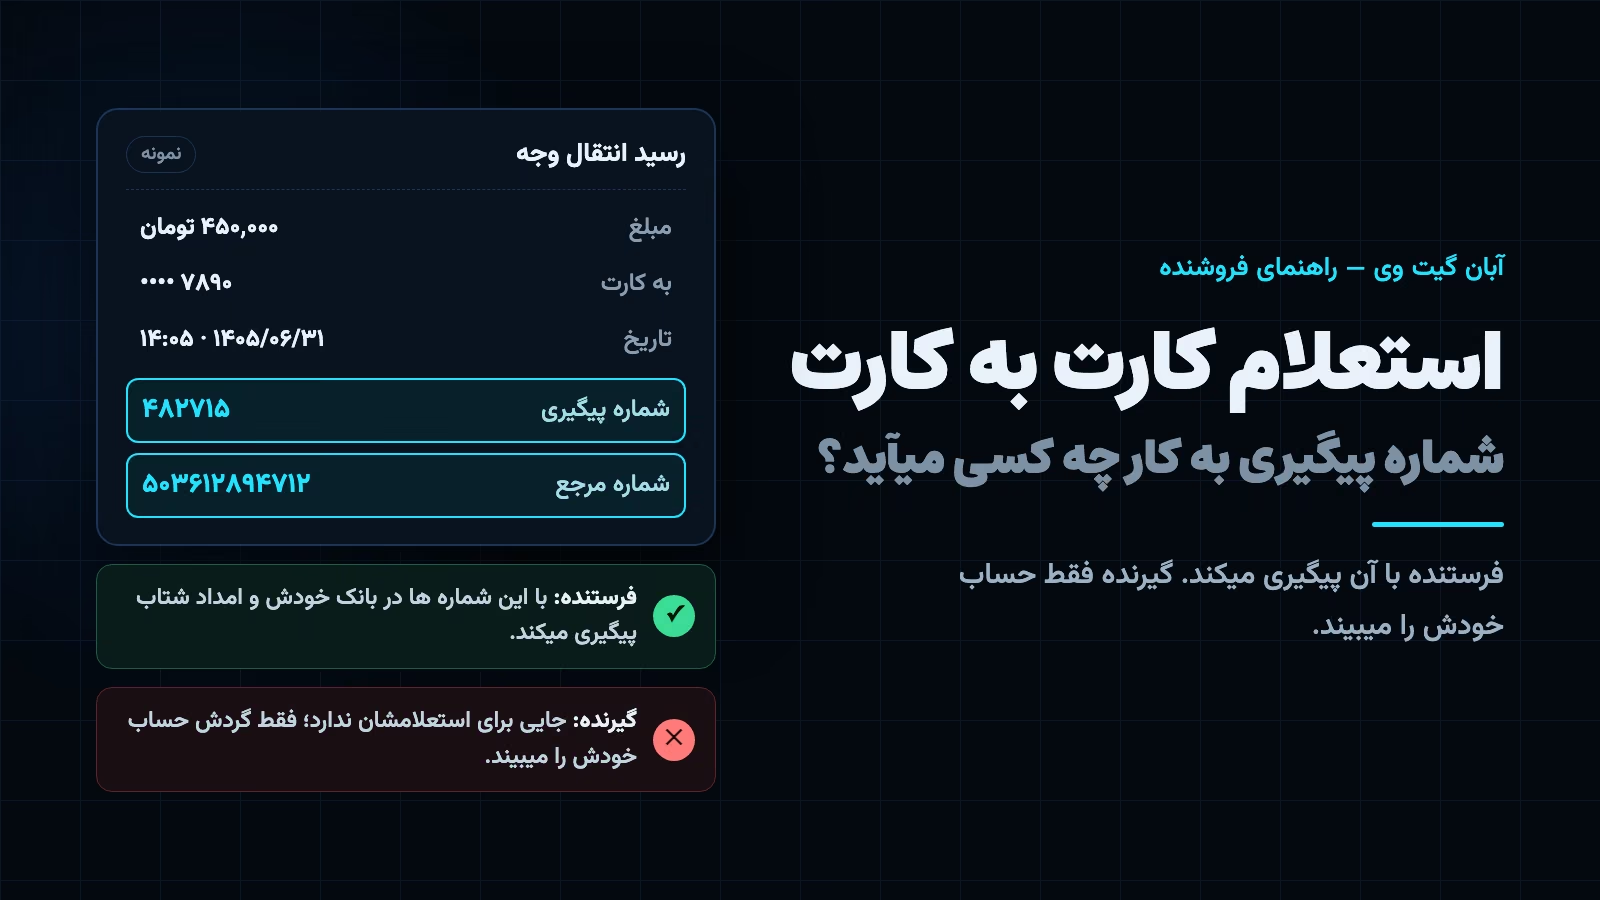
پس مبلغ را منحصربهفرد میکنیم. به هر فاکتور یک عدد تصادفی کوچک اضافه میشود — در سامانهی ما بین ۱۰۰ تا ۹٬۹۹۰ ریال، یعنی حداکثر حدود ۹۹۹ تومان. آن سه سفارش میشوند ۲٬۰۰۰٬۳۴۰ و ۲٬۰۰۷٬۱۲۰ و ۲٬۰۰۲٬۸۸۰ ریال. حالا هر پیامک فقط به یک فاکتور میخورد.
خریدار چند تومان بیشتر میدهد و در عوض سفارشش خودکار تأیید میشود. معاملهی بدی نیست.
اگر دو نفر همزمان یک مبلغ بزنند چه میشود؟
با آفست تصادفی، احتمالش خیلی کم است ولی صفر نیست. و «کم» روی پول جواب نیست.
پس یک شرط دوم هم هست: پنجرهی زمانی. هر فاکتور مدت مشخصی برای پرداخت زنده است — پیش ما ۳۰ دقیقه — و بعد منقضی میشود. مبلغ باید یکی باشد و در پنجره باشد.
ولی خب پیامک بانک همیشه سر وقت نمیرسد. برای همین بعد از انقضا هم یک مهلت جبرانی هست: تا ۴۵ دقیقه بعد، پیامکی که دیر رسیده باز هم به همان فاکتور میخورد. دو عدد متفاوت برای دو کار متفاوت — یکی به خریدار میگوید چقدر وقت دارد، یکی به شبکهی بانکی مهلت میدهد.
و اگر باز هم دو فاکتور باز با یک مبلغ پیدا شد؟ سیستم حدس نمیزند. پیامک را میگذارد کنار و از فروشنده میپرسد. یه نکته ریز که خیلیها جدی نمیگیرند: یک حدس اشتباه یعنی جنسی که پولش نیامده تحویل داده شده. تردید بهتر از خطاست.
۷۸ ثانیه — عدد واقعی بهجای کلمهی «آنی»
هر صفحهای که دیدم مینویسد «تأیید آنی». «آنی» عدد نیست.
اینها اعداد واقعی سامانهی ما تا امروز است:
| چه چیزی | مقدار |
|---|---|
| فاکتورهای پرداختشده | ۱۱۲ |
| میانهی فاصلهی صدور تا تأیید | ۷۸ ثانیه |
| تأییدشده زیر یک دقیقه | ۳۷ مورد |
| منقضیشده بدون پرداخت | ۸۲ |
آن ۷۸ ثانیه فقط زمان سیستم نیست. بیشترش زمان آدم است: باز کردن اپ بانک، وارد کردن کارت، رمز پویا، تأیید. کار سرور بعد از رسیدن پیامک کسری از ثانیه است.
ولی عدد دومی که در جدول هست مهمتر است و معمولاً کسی منتشرش نمیکند: ۸۲ فاکتور اصلاً پرداخت نشدند. یعنی از هر ده نفر که دکمهی خرید را زدند، حدود چهار نفر وسط کار منصرف شدند. این ربطی به تأیید خودکار ندارد — کارتبهکارت ذاتاً اصطکاک دارد — ولی اگر کسی به شما بگوید این روش نرخ تبدیل درگاه بانکی را میدهد، باور نکنید.
این زنجیره کجا خراب میشود؟
سه حلقهی زنجیر، سه جای شکستن.
بانک پیامک نمیفرستد. بعضی بانکها زیر مبلغ مشخصی پیامک نمیدهند، بعضی سرویس پیامکشان را باید فعال کنید و هزینهاش ماهانه است. اگر پیامک نیاید، هیچچیز دیگری اهمیت ندارد. اولین کاری که هر فروشنده باید بکند این است که یک واریز کوچک به کارت خودش بزند و ببیند پیامک میآید یا نه.
گوشی خاموش یا آفلاین است. گوشیای که پیامک را میخواند باید روشن باشد و اینترنت داشته باشد. اندروید هم در نسخههای جدید سرویسهای پسزمینه را میکُشد. ما خودمان این را به بدترین شکل ممکن یاد گرفتیم: یک پرداخت واقعی تسویه نشد چون فورواردر بعد از چند ساعت توسط سیستمعامل بسته شده بود و هیچکس خبر نداشت. حالا اگر گوشی بیصدا شود، سامانه خودش میفهمد و میگوید.
خریدار مبلغ را گرد میکند. کلاسیکترین اشتباه. مبلغ ۲٬۰۰۷٬۱۲۰ ریال است و خریدار ۲٬۰۰۷٬۰۰۰ میزند چون «همون تقریباً همونه». نیست. آن ۱۲۰ ریال کل چیزی است که سفارش او را از سفارش بغلی جدا میکند. پول میرسد ولی به هیچ فاکتوری نمیخورد و باید دستی رسیدگی شود.
در هر سه حالت پول شما جای خودش است — روی کارت خودتان. چیزی که عقب میافتد تأیید سفارش است، نه پول.
هیچکدام از این سه تا در صفحهی محصولِ هیچ رقیبی نیست، چون هیچ صفحهی محصولی نمیخواهد بگوید کِی کار نمیکند.
نظر خلاف جریان: «تأیید خودکار» بهتنهایی چیز بیارزشی است
همه دارند همین یک کلمه را میفروشند. ولی تطبیق مبلغ، بخش سادهی ماجراست — یک مقایسهی عددی است، هر برنامهنویسی در یک بعدازظهر مینویسدش. برای همین هم در سایتهای فریلنسری آگهیهای «ساخت API تأیید خودکار» میبینید.
چیزی که سخت است، دفاع در برابر حالتهایی است که نباید اتفاق بیفتد: پیامکی که دو بار فوروارد میشود و پول را دو بار حساب میکند. دو پیامک همزمان که یک فاکتور را با هم تسویه میکنند. فاکتوری که هم منقضی شده هم پرداخت. اینها را با یک مقایسهی ساده نمیشود گرفت و هرکدامشان یعنی جنس رایگان.
پس وقتی سرویسی را میسنجید، نپرسید «تأیید خودکار دارید؟» — همه دارند. بپرسید «اگر یک پیامک دو بار برسد چه میشود؟»
آیا این کار قانونی است؟
کارتبهکارت خودش یک انتقال بانکی کاملاً عادی است و هیچ چیز غیرعادیای در آن نیست. چیزی که فرق دارد این است که این مسیر بیرون شبکهی پرداخت است، و تفاوت کارت به کارت با شاپرک دقیقاً همین را باز کرده.
ولی یک محدودیت عملی هست که باید بدانید: سقف روزانهی کارتبهکارت. سقفهای انتقال را بانک مرکزی تعیین میکند و بانکها اعلامشان میکنند؛ طبق گزارشهای منتشرشده این سقف برای حسابهای تجاری حدود ۱۵ میلیون تومان در روز است. یعنی اگر فروشتان از این بیشتر شود، با یک کارت نمیشود؛ باید چند کارت داشته باشید و بینشان بچرخانید. سامانههای جدی این کار را خودشان میکنند و سقف هر کارت را جدا نگه میدارند.
سؤالات متداول
تأیید خودکار کارت به کارت یعنی چه؟
یعنی سفارش خریدار بدون اینکه کسی فیش واریز آپلود کند یا مدیر سایت دستی تأیید کند، خودکار تأیید میشود. مبنای تشخیص، پیامک بانکِ کارت مقصد است.
سیستم به حساب بانکی من دسترسی دارد؟
نه. فقط متن پیامک واریز را میخواند. نه رمز شما را دارد، نه به اینترنتبانک وصل است، نه میتواند از حساب شما برداشت کند.
اگر پیامک بانک دیر برسد چه میشود؟
فاکتور ۳۰ دقیقه برای پرداخت باز است، ولی مهلت رسیدن پیامک از آن بیشتر است: تا ۴۵ دقیقه بعد از انقضا هم پیامکِ دیررسیده به همان فاکتور میخورد. دیرتر از آن باید دستی رسیدگی شود — پول گم نمیشود، فقط خودکار تأیید نمیشود.
چرا نمیتوانم مبلغ را گرد کنم؟
چون همان چند تومان اضافه تنها چیزی است که پرداخت شما را از پرداخت همزمانِ دیگری جدا میکند. عدد را دقیقاً همانطور که نوشته شده بزنید.
اگر گوشیام خاموش شود پولها را از دست میدهم؟
نه. پول به کارت شما رسیده و آنجاست. فقط تأیید سفارشها عقب میافتد تا گوشی برگردد. سامانهی خوب باید پیامکهای نخوانده را بعد از برگشت بخواند، نه اینکه از آن لحظه شروع کند.
این روش برای فروش با مبلغ خیلی کم جواب میدهد؟
معمولاً نه، و این را هیچجا نمیگویند. بعضی بانکها زیر یک آستانه اصلاً پیامک نمیفرستند، و آفست چندتومانی روی محصول دههزارتومانی نسبتاً بزرگ به نظر میرسد. برای فروشهای خرد، درگاه بانکی معمولاً انتخاب بهتری است.
امتحانش کنید
اگر میخواهید ببینید تأیید خودکار کارت به کارت روی فروش خودتان چطور رفتار میکند، سادهترین راه این است که یک فاکتور واقعی بسازید و خودتان پرداختش کنید — همان مسیری که خریدارتان میرود.
حساب بسازید و اولین فاکتور را بفرستید — و اگر اول میخواهید ببینید از نظر فنی چطور وصل میشود، مستندات باز است.