درگاه پرداخت کارت به کارت چیست و به درد چه کسی میخورد؟
تیم تحریریه آبان گیت وی۷ دقیقه خواندن
اگر آمدهاید ببینید چطور به دوستتان پول بفرستید، این صفحه به دردتان نمیخورد — سراغ اپ بانکتان بروید. این نوشته برای کسی است که چیزی میفروشد و میخواهد پولش را بگیرد بدون اینکه وارد بازی نماد اعتماد و قرارداد بانکی شود.
این تفکیک را میگویم چون همان عبارت را دو گروه کاملاً متفاوت جستجو میکنند و هیچ کدام از صفحههایی که بالا میآیند این را به شما نمیگویند.
خلاصه ۳۰ ثانیهای
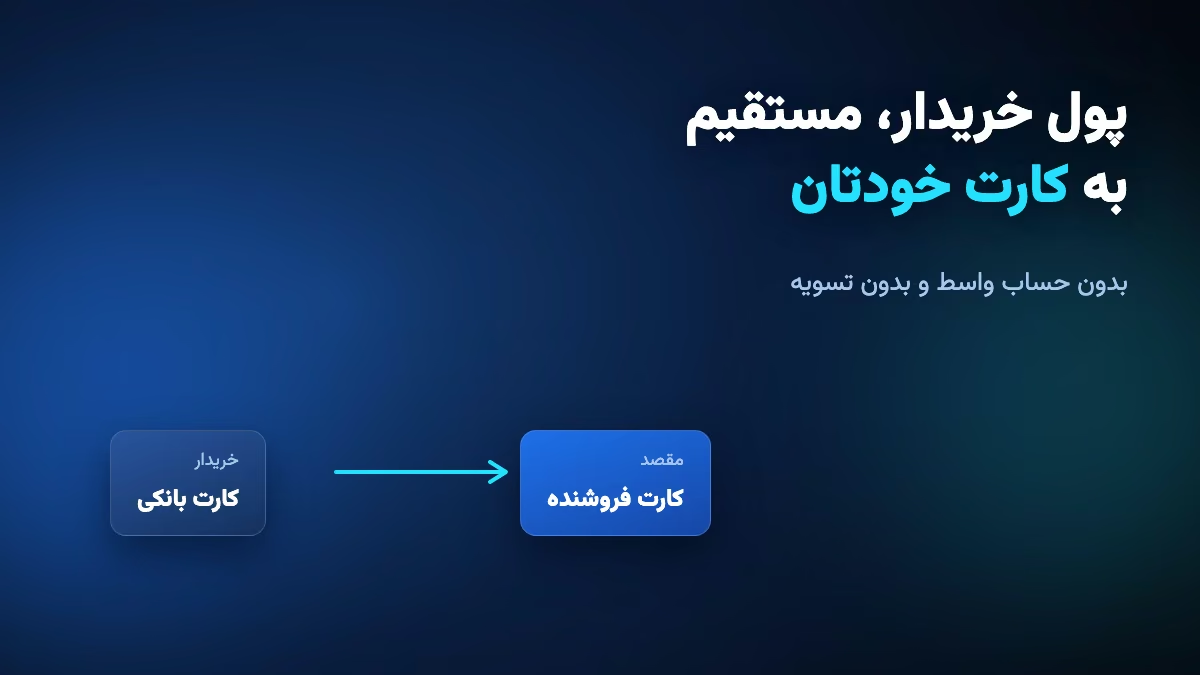
درگاه پرداخت کارت به کارت چیست؟ روشی که در آن خریدار مبلغ را مستقیم به کارت بانکی فروشنده واریز میکند و یک سامانه واسط، واریز را تشخیص میدهد و سفارش را تأیید میکند. پول هیچ وقت وارد حساب سرویسدهنده نمیشود. چون از شبکه شاپرک رد نمیشود، نماد اعتماد الکترونیکی و مجوز درگاه لازم ندارد.
این روش برای چه کسی ساخته شده؟
فروشندهای که سراغ کارت به کارت میآید معمولاً یکی از این سه وضعیت را دارد: تازه شروع کرده و هنوز نمیداند محصولش میفروشد یا نه؛ در اینستاگرام میفروشد و اصلاً سایتی ندارد که بشود رویش درگاه گذاشت؛ یا درخواست درگاه بانکیاش رد شده و منتظر است.
هر سه یک چیز مشترک دارند — نمیخواهند چند هفته منتظر بمانند تا بفهمند کسبوکارشان کار میکند یا نه.
درگاه پرداخت کارت به کارت چیست و چه فرقی با درگاه بانکی دارد؟
درگاه بانکی یک مسیر است: خریدار روی دکمه میزند، به صفحه شاپرک میرود، رمز پویا میزند، پول به حساب پذیرنده PSP میرود و بعد در چرخه تسویه به شما برمیگردد. سه طرف در این مسیر دست دارند.
کارت به کارت مسیر ندارد. خریدار همان کاری را میکند که همیشه میکرده — انتقال وجه از اپ بانک خودش — و تنها چیزی که اضافه شده، تشخیص است.
| درگاه بانکی | کارت به کارت | |
|---|---|---|
| پول کجا مینشیند | حساب پذیرنده PSP، بعد تسویه | مستقیم روی کارت شما |
| نماد اعتماد | لازم است | لازم نیست |
| زمان راهاندازی | هفتهها | همان روز |
| چه کسی میتواند پول را نگه دارد | PSP | هیچ کس |
آن سطر آخر مهمتر از چیزی است که به نظر میرسد. در کارت به کارت، مسیری برای رسیدن پولِ فروش به سرویسدهنده وجود ندارد — نه اینکه نگه نمیدارد، بلکه نمیتواند.
چرا درگاه پرداخت کارت به کارت نماد اعتماد نمیخواهد؟
جواب کوتاه: چون از شاپرک رد نمیشود.
نماد اعتماد الکترونیکی — همان اینماد که مرکز توسعه تجارت الکترونیکی صادر میکند — شرطی است که برای گرفتن درگاه از یک شرکت PSP گذاشته شده. وقتی پرداخت اصلاً از آن شبکه عبور نمیکند، آن شرط موضوعیت ندارد. این یک راه فرار نیست؛ یک تفاوت ساختاری است.
اینجا یک نکته جالب هست که موقع تحقیق برای این مقاله دیدم. صفحه اول گوگل برای «درگاه پرداخت بدون اینماد» را تقریباً کامل بلاگ همان شرکتهای PSP گرفتهاند — زرینپال، پیپینگ، زیبال، نوینپال. یعنی جواب این سؤال را کسانی میدهند که خودشان اینماد لازم دارند. جوابشان هم طبیعتاً این است: «تقریباً بله، ولی با اینماد صفر ستاره».
و درگاه بدون اینماد خودش سه معنی متفاوت دارد که هرکدام چیز دیگری از شما میخواهد — یکی دامنه میخواهد، یکی تأیید یک شرکت، و یکی هیچ کدام.
خریدار چه چیزی میبیند؟
از سمت خریدار، فرق چندانی با یک درگاه معمولی حس نمیشود. روی «پرداخت» میزند، صفحهای باز میشود که شماره کارت و مبلغ دقیق را نشان میدهد، مبلغ را کپی میکند و در اپ بانک خودش انتقال میدهد. برمیگردد و صفحه خودش تأیید شده است.
آنچه او نمیبیند این است که پول از هیچ واسطهای رد نشده. برای خریداری که به درگاههای واسط بیاعتماد است، همین که مقصد یک شماره کارت شخصی است — نه یک شرکت — گاهی مزیت است نه عیب.
«تأیید خودکار» یعنی چه — و کجا شکست میخورد؟
این بخشی است که تقریباً هیچ کس صادقانه توضیح نمیدهد.
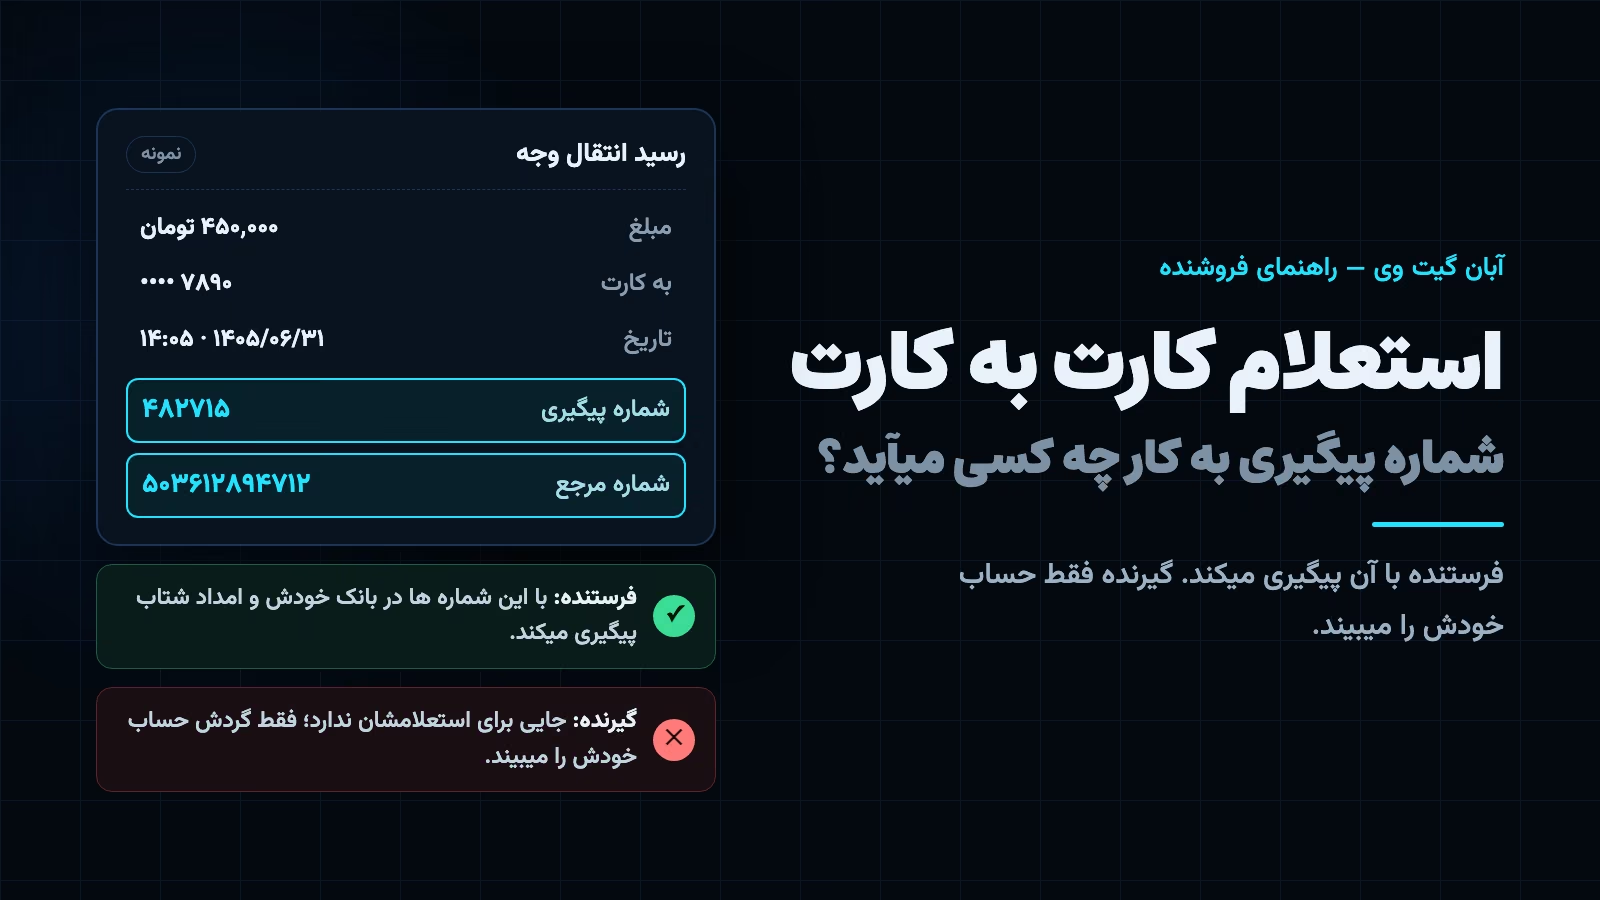
بانک وقتی به کارت شما واریزی میشود پیامک میفرستد. آن پیامک مبلغ را میگوید، ولی شماره کارت فرستنده را نمیگوید. پس سیستم از کجا بفهمد این واریز مال کدام سفارش است؟
جواب این است که هر فاکتور مبلغ یکتای خودش را میگیرد. اگر دو نفر هم زمان سفارش ۲۵۰ هزار تومانی بدهند، یکی ۲۵۰٬۰۰۰ میشود و دیگری ۲۵۰٬۳۰۰. تطبیق روی همان چند تومان اختلاف انجام میشود.
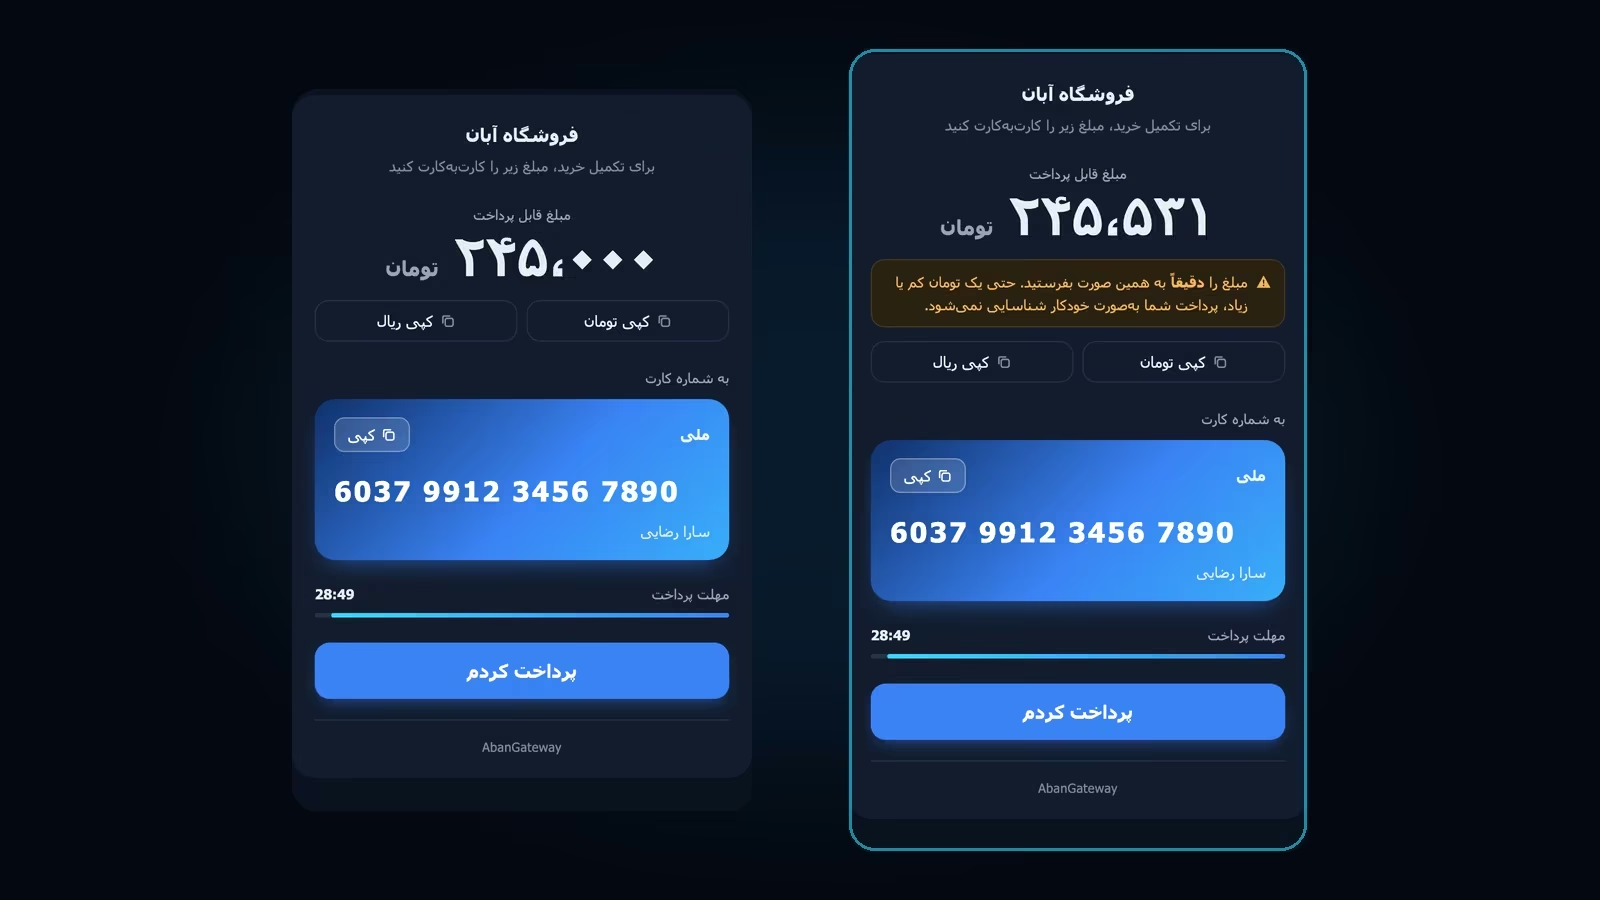
حالا بخش صادقانهاش: این روش نقطه شکست دارد و باید بدانیدشان.
گوشیای که پیامک بانک را میخواند باید روشن و متصل باشد. اگر خاموش شود، تأیید عقب میافتد. اگر خریدار مبلغ را دستکاری کند — مثلاً رُند بفرستد — تطبیق انجام نمیشود و باید دستی رسیدگی کنید. و اگر بانک پیامک را دیر بفرستد، خریدار چند دقیقه پشت صفحه «در انتظار تأیید» میماند.
هیچ کدام فاجعه نیستند، ولی اگر کسی به شما بگوید این روش صددرصد خودکار و بدون دخالت است، دارد چیزی را نمیگوید.
اگر تا اینجا به نظرتان به کارتان میآید، ساختن حساب در آبان گیت وی حدود پنج دقیقه است و برای اولین فاکتور نیازی به مدرک و مجوز ندارید.
کِی این روش جواب نمیدهد؟
سه حالت که در آنها کارت به کارت انتخاب اشتباهی است:
فروشهای خیلی بزرگ. انتقال کارت به کارت سقف روزانه دارد. فاکتور بزرگتر خودش به تکه میشکند، ولی خریدار باید چند بار واریز کند و این تجربه خوبی نیست.
وقتی خریدارتان خارج از ایران است. کارت به کارت شتابی است؛ کسی که کارت ایرانی ندارد نمیتواند این کار را بکند.
وقتی حجم تراکنشتان از ظرفیت رسیدگی دستی خیلی بالاتر رفته. نه به این دلیل که سیستم کم میآورد، بلکه به این دلیل که در آن مقیاس، درصد کوچکی از تراکنشهای نیازمند رسیدگی هم عدد بزرگی میشود.
راستش بیشتر فروشگاههایی که سراغ این روش میآیند در هیچ کدام از این سه حالت نیستند. ولی اگر شما هستید، بهتر است الان بدانید تا سه ماه دیگر.
نظر خلاف جریان: زودتر رفتن سراغ درگاه بانکی معمولاً اشتباه است
اکثر مطالبی که در این حوزه نوشته میشود کارت به کارت را «راهحل موقت تا وقتی اینماد بگیری» معرفی میکند. تجربه من برعکس این را میگوید.
فروشگاهی که هنوز نمیداند آیا محصولش فروش میرود یا نه، اگر اول برود دنبال نماد اعتماد، چند هفته معطل میشود بدون اینکه یک ریال فروخته باشد — و بعضی از آنها اصلاً به مرحله فروش نمیرسند. ترتیب درست این است که اول بفروشید، بعد تصمیم بگیرید زیرساختش را عوض کنید یا نه.
سؤالات متداول
پول به حساب سرویسدهنده میرود؟
نه. خریدار مستقیم به کارت بانکی شما واریز میکند. سرویس واسط فقط تشخیص میدهد که واریز انجام شده و سفارش را تأیید میکند.
اگر خریدار مبلغ اشتباه بفرستد چه میشود؟
تطبیق خودکار انجام نمیشود و سفارش در حالت انتظار میماند تا خودتان دستی بررسی کنید. برای همین مبلغ دقیق به خریدار نشان داده میشود و روی کپی کردنش تأکید میشود.
با شماره کارت گذاشتن و دستی چک کردن چه فرقی دارد؟
فرقش در همان مبلغ یکتا و تطبیق خودکار است. وقتی دستی کار میکنید، باید رسید را از خریدار بگیرید، با پیامک بانک مقایسه کنید و بعد سفارش را ببندید — و شب که ده سفارش آمده باشد، این کار خودش یک شغل است. اینجا همان مقایسه را سیستم انجام میدهد و شما فقط موارد استثنا را میبینید.
برای فروش در اینستاگرام هم کار میکند؟
بله. چون این روش به سایت وابسته نیست، یک لینک پرداخت کافی است — همان لینک را در دایرکت یا استوری میگذارید.
کارمزدش چطور حساب میشود؟
پلکانی بر اساس مبلغ تراکنش. در آبان گیت وی از ۳٬۰۰۰ تومان شروع میشود و از کیف پول جدا کم میشود، نه از پول فروش.
اگر گوشی خاموش باشد پرداختها از دست میروند؟
از دست نمیروند، عقب میافتند. به محض اینکه گوشی دوباره وصل شود پیامکهای معوق خوانده میشوند، و برای وقتی که اینترنت اصلاً نیست هم راه پیامکی وجود دارد.
امتحانش کنید
آبان گیت وی همین روش را میدهد: خریدار به کارت خودتان واریز میکند، سیستم پیامک بانک را میخواند و فاکتور را میبندد. پول هیچ وقت دست ما نمیآید.
حساب بسازید و اولین فاکتور را بفرستید — راهاندازی حدود پنج دقیقه است و به هیچ مدرک و مجوزی نیاز ندارید.