فیش واریز جعلی: مشکل از عکس نیست، از پول است
۱۱ دقیقه خواندن
ساعت یازده شب است، سفارش دهم روز، و در دایرکت یک عکس آمده. رسید کارت به کارت، مبلغ درست، نام شما پایینش. انگشتتان روی «ارسال شد» میرود.
صبح که موجودی را نگاه میکنید، آن مبلغ نیست.
هر فروشندهای که چند ماه در تلگرام یا اینستاگرام فروخته باشد این را یک بار تجربه کرده. اسمش را هرچه بگذارید — فیش واریز جعلی، رسید فیک، فیش واریزی فیک — اتفاق یکی است و تقریباً هر چیزی که دربارهاش نوشته شده، جواب را جای اشتباهی میگردد.
خلاصهی ۳۰ ثانیهای عکس رسید هیچوقت سند پرداخت نیست، چون هر چیزی که ساختنی باشد جعلشدنی هم هست. تنها سند، نشستن پول در حساب شماست. ولی چککردن چشمیِ پیامک بانک هم در شلوغی میشکند — دو خریدار با یک مبلغ رُند، یک پیامک، دو سفارش ارسالی. راهحل این است که خود مبلغ برای هر سفارش یکتا باشد.
آن دوازده نشانه یک اشکال مشترک دارند
بروید هر مقالهای در این موضوع را باز کنید؛ یک فهرست بلند تحویلتان میدهد. فونت را نگاه کن. فاصلهی اعداد را نگاه کن. آرم بانک را نگاه کن. ته رسید آیدی تلگرام سازندهاش هست. کاغذش حرارتی نیست. غلط املایی دارد.
پرتکرارترین نتیجهی گوگل برای این کوئری، دوازده نشانه میشمارد.
دوازدهتایش یک چیز مشترک دارند: همه دربارهی عکساند، نه دربارهی پول.
و این دقیقاً همانجایی است که من با اکثر نوشتههای این حوزه مخالفم. آن فهرست فقط ناکافی نیست؛ بهنظر من ضرر هم دارد. چون به فروشنده یاد میدهد به چشمش اعتماد کند. کسی که رسیدساز مینویسد هم همان مقاله را میخواند، و فونت را هفتهی بعد درست میکند. آیدی تلگرام را برمیدارد. آرم را اصلاح میکند.
شما در مسابقهای افتادهاید که طرف مقابل هر بار یک قدم جلوتر است و شما تازه بعد از باختن میفهمید قاعده عوض شده.
رسید یک ادعاست، نه سند
اینجا یک خطای دستهبندی هست که تا حل نشود، هیچ فهرستی نجاتتان نمیدهد.
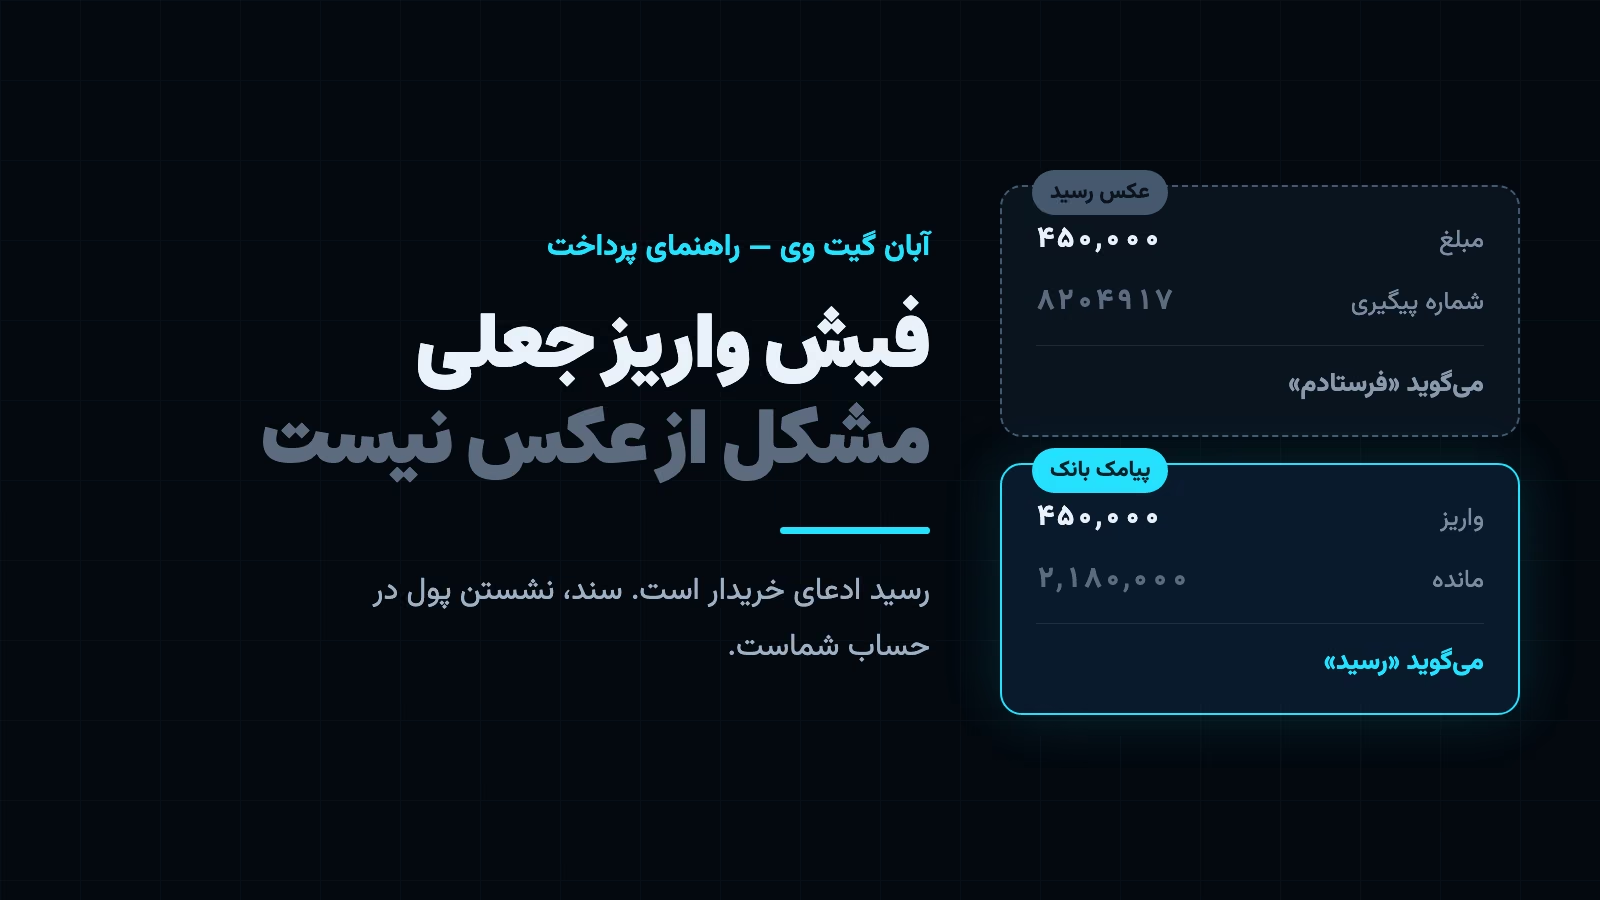
رسید، روایت خریدار از یک اتفاق است. سند، خود اتفاق است. عکسی که خریدار میفرستد در بهترین حالت میگوید «من میگویم پول فرستادم». چیزی که شما لازم دارید این است که بانک بگوید «پول رسید».
این دو جمله شبیه هم به نظر میرسند و اصلاً یکی نیستند.
حتی رسید کاملاً اصیل هم سند نشستن پول نیست. انتقالی که ثبت شده و بعد برگشت خورده، رسید واقعی دارد. انتقالی که به کارت اشتباه رفته، رسید واقعی دارد. خریداری که صادقانه پول را به کارت قبلی شما زده — همان که سه ماه پیش عوضش کردید — رسید کاملاً واقعی دارد و پول شما هم نیامده.
پس سؤال درست «چطور فیش جعلی را تشخیص بدهم؟» نیست. سؤال درست این است: چطور کاری کنم که اصلاً لازم نباشد به عکس نگاه کنم؟
 عکس رسید ادعای خریدار است. پیامک بانک اتفاقی است که واقعاً افتاده.
پس پیامک بانک؟ آن هم بهتنهایی میشکند
جواب همهی آن مقالهها یکی است و تا اینجا هم درست است: پیامک واریز بانک را روشن کنید و به آن نگاه کنید نه به رسید.
بعد همانجا تمام میکنند. و همینجاست که مسئلهی واقعی شروع میشود.
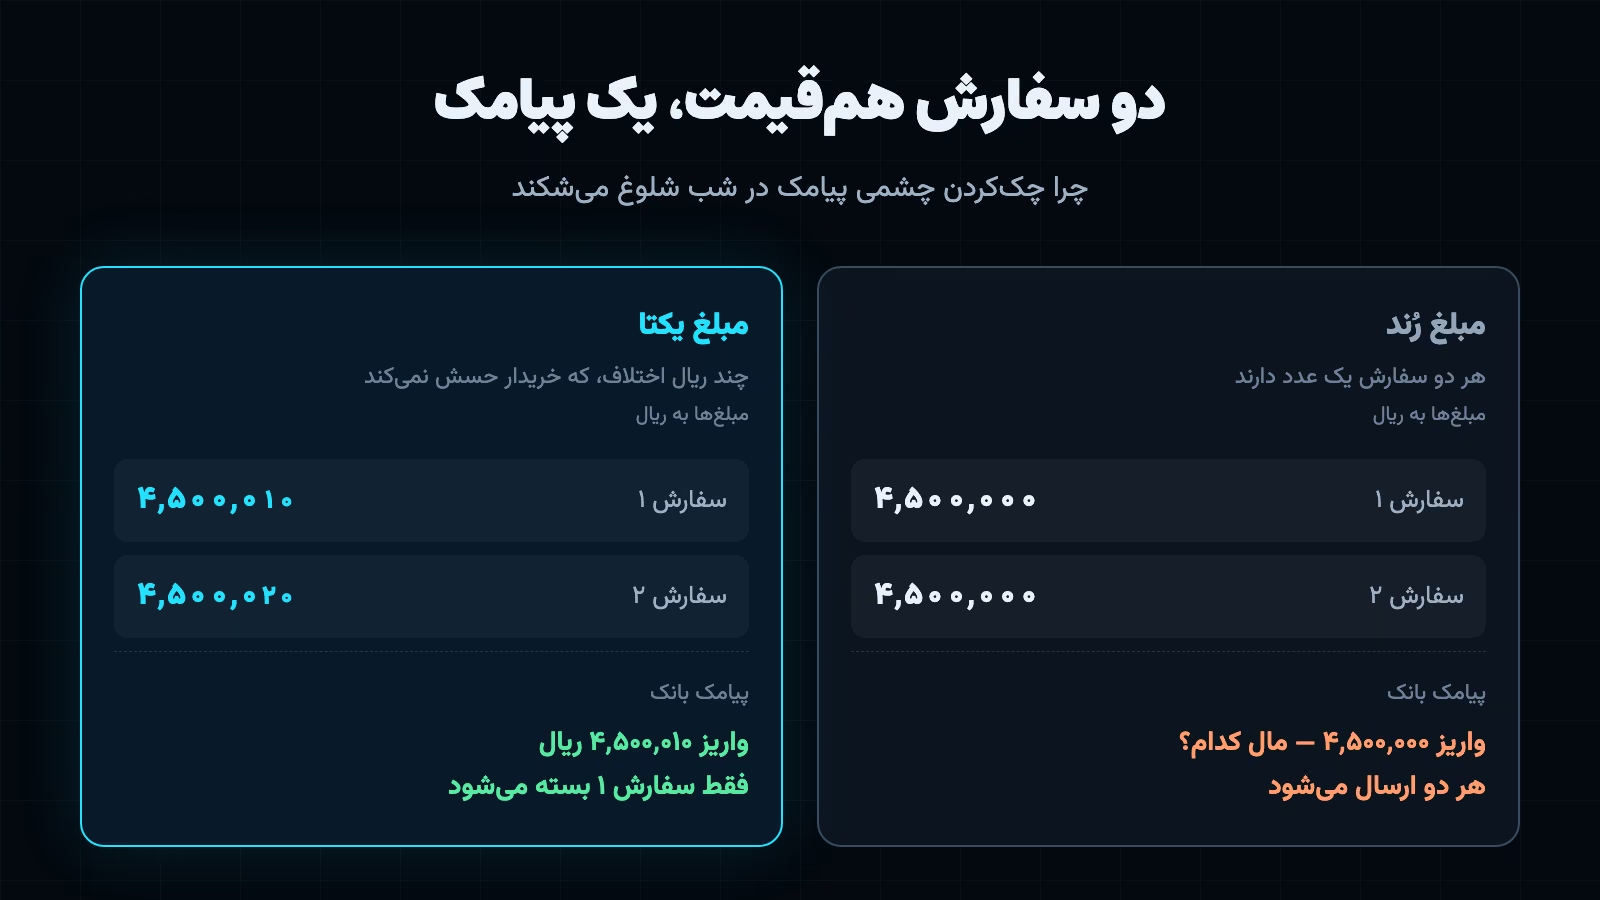
برگردیم به ساعت یازده شب. دو خریدار، هر دو یک محصول ۴۵۰ هزار تومانی. اولی پول را میزند، دومی نمیزند و فقط یک رسید ساختگی میفرستد. روی گوشی شما یک پیامک واریز ۴۵۰,۰۰۰ نشسته است.
شما نگاه میکنید، عدد میخواند، و هر دو سفارش را میبندید.
پیامک واقعی بود. حساب واقعی بود. پول واقعاً آمده بود. و باز هم کلاه سرتان رفت — چون پیامک میگوید چقدر آمد، نمیگوید از طرف چه کسی برای کدام سفارش.
این را در آن هفت نتیجهی برتر هیچکس نمینویسد. توصیهشان روی حجم کم جواب میدهد و روی شب شلوغ میشکند، یعنی دقیقاً وقتی که بیشتر از همیشه لازمش دارید.
یک نکتهی ریز که زیاد دیدهایم: در همین حالت، فروشنده معمولاً مطمئن است که کلاهبرداری در کار نبوده و فکر میکند خودش اشتباه شمرده. ماهها طول میکشد تا بفهمد الگویش چه بوده.
پیامک بانک را واقعاً چطور بخوانیم
قبل از راهحل، یک چیز که همه فرض میگیرند فروشنده بلد است و اغلب نیست.
پیامک بانک چند جور است و همهشان «پول آمد» معنی نمیدهند. بعضی بانکها برای برداشت و واریز یک قالب میفرستند و فقط یک کلمه فرقشان است. بعضیشان ماندهی حساب را هم مینویسند و همان عدد بزرگتر است که چشم فروشنده رویش مینشیند، نه مبلغ تراکنش. چند بار دیدهایم که فروشنده مانده را با مبلغ واریز اشتباه گرفته و سفارشی را زودتر بسته.
سه چیز را عادت کنید نگاه کنید. اول، اینکه پیامک از شمارهی رسمی بانک خودتان آمده باشد و نه از یک شمارهی معمولی — پیامک جعلی هم وجود دارد و ساختنش از رسید جعلی هم راحتتر است. دوم، اینکه واژهاش واریز باشد نه برداشت. سوم، اینکه رقم تراکنش را بخوانید نه مانده را.
و یک نکته که فقط وقتی به دردسر میخورید میفهمیدش: بعضی بانکها برای مبالغ زیر یک آستانه اصلاً پیامک نمیفرستند، و بعضیها این سرویس را جدا و با هزینه فعال میکنند. اگر روی پیامک حساب باز میکنید، اول مطمئن شوید برای همان کارت و همان بازهی مبلغی روشن است. یک فروش کوچک که پیامک ندارد، در همان لحظه شبیه یک فیش جعلی به نظر میرسد.
وقتی مبلغ خودش شناسه باشد
راه بیرونآمدن از این وضعیت سادهتر از چیزی است که به نظر میرسد: نگذارید دو سفارش باز، یک مبلغ داشته باشند.
به هر فاکتور چند ریال اضافه کنید تا مبلغش در آن لحظه در کل سیستم یکتا شود. سفارش اول ۴۵۰,۰۰۰ و ۱۰ ریال، سفارش دوم ۴۵۰,۰۰۰ و ۲۰ ریال. خریدار عملاً همان مبلغ را میپردازد و تفاوتش را حس نمیکند.
حالا پیامک بانک دیگر فقط نمیگوید «۴۵۰ هزار آمد». میگوید کدام سفارش پرداخت شده — چون آن چند ریال، شناسه است.
از اینجا به بعد دیگر چیزی برای چشمی چککردن نمیماند و کل کار به ماشین سپرده میشود: پیامک میآید، مبلغ خوانده میشود، سفارش بسته میشود. تأیید خودکار کارت به کارت همین مسیر است و ما دقیقاً برای همین ساختیمش.
نکتهای که ارزش تکرار دارد: این روش فیش واریز جعلی را «تشخیص» نمیدهد. رسید را از معادله بیرون میاندازد. خریدار میتواند هر عکسی که دلش خواست بفرستد؛ هیچکس نگاهش نمیکند.
| عکس رسید | پیامک، چشمی | مبلغ یکتا + پیامک | |
|---|---|---|---|
| جعلشدنی است | بله | نه | نه |
| در شب شلوغ میشکند | — | بله | نه |
| میگوید کدام سفارش | نه | نه | بله |
| کار دستی شما | زیاد | زیاد | هیچ |
| اگر پول برگشت بخورد | نمیفهمید | نمیفهمید | نمیفهمید |
آن خانهی آخر عمداً آنجاست. هیچکدام از این سه، برگشت وجه بعدی را پوشش نمیدهد. هیچکس هم صادقانه نمیگوید.
 سه سفارش با یک قیمت، سه مبلغ متفاوت — هر پیامک فقط به یکی میخورد.
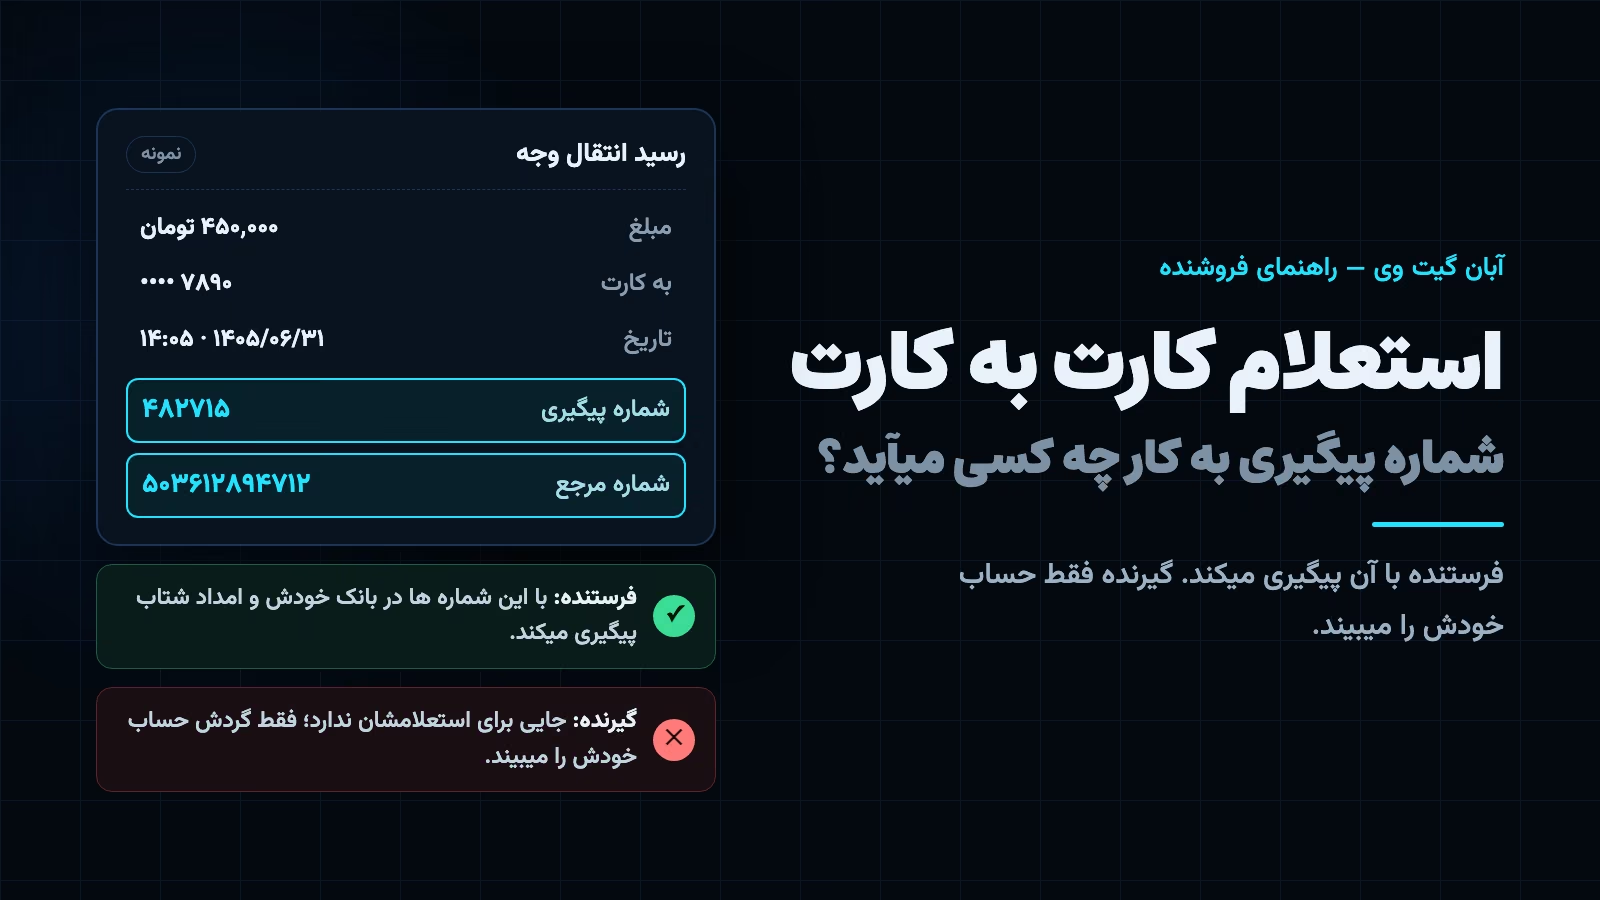
شماره پیگیری را چه کسی میتواند استعلام کند؟
این سؤال در بخش پرسشهای متداول تقریباً همهی رقبا هست و جوابش را مبهم میدهند، طوری که خواننده فکر میکند کاری از دستش برمیآید.
شمارهی پیگیری روی رسید، شناسهی آن تراکنش در سیستم بانک فرستنده است. یعنی همان بانکی که خریدار از آن پول زده. شما بهعنوان گیرنده به آن سیستم دسترسی ندارید و بانک خودتان هم برای شما استعلامش نمیکند.
عملاً یعنی: تنها کسی که میتواند صحت آن شماره را ثابت کند، خودِ خریدار است — همان کسی که ممکن است جعلش کرده باشد.
فروشندههایی را دیدهایم که یک بعدازظهر را پای تلفن بانک گذاشتهاند تا یک شمارهی پیگیری را استعلام کنند. جوابی که آخرش میگیرند همین است. آن بعدازظهر را نگذارید.
چرا «درگاه بگیر» همیشه جواب این سؤال نیست
تقریباً هر مقالهای در این موضوع آخرش به یک جا میرسد: درگاه پرداخت بگیر تا اصلاً رسید در کار نباشد. و راستش، تا حد زیادی درست هم میگوید — در درگاه بانکی، تأیید از خود شبکه میآید و کسی عکس نمیفرستد.
ولی این جواب یک فرض نگفته دارد: اینکه شما میتوانید درگاه بگیرید.
درگاه اینترنتی به دامنه گره خورده و کد رهگیری مالیاتی هم میخواهد. کسی که در دایرکت اینستاگرام میفروشد و سایت ندارد، این توصیه را میخواند و دست خالی برمیگردد سر همان رسیدها. فروش در اینستاگرام بدون سایت را جدا نوشتهایم، چون این شکاف واقعی است و پر کردنش با یک جملهی «درگاه بگیر» انصاف نیست.
نکتهی مهمتر: مسئلهی رسید جعلی از جنس ابزار پرداخت نیست، از جنس مبنای تصمیم است. اگر تصمیم ارسال را روی چیزی بگیرید که خریدار میسازد، جعلشدنی است — چه آن چیز عکس رسید باشد، چه اسکرینشات یک صفحهی پرداخت. درگاه این را حل میکند چون تأیید را از دست خریدار میگیرد، نه چون بانکی است.
و همان کار را بدون دامنه و بدون کد هم میشود کرد، اگر مبنای تصمیم پیامک بانک خودتان باشد و مبلغ برای هر سفارش یکتا.
اگر همین حالا فیش واریز جعلی گرفتهاید
قبل از هر چیز، محصول را نفرستید تا موجودی را ببینید. اگر فرستادهاید هم چند کار هست که ارزش دارد.
اول، گردش حساب را نگاه کنید نه فقط پیامک را. پیامک ممکن است نرسیده باشد، در شلوغی گم شده باشد، یا اصلاً برای آن بازهی مبلغی روشن نباشد. گردش حساب چیزی است که بانک ثبت کرده و جای بحث ندارد.
دوم، عکس رسید و کل گفتگو را نگه دارید — همانطور که هست، بدون کراپ. شمارهای که خریدار از آن پیام داده هم مهم است. اگر کار به شکایت برسد، همینها پروندهاند و بازسازیشان بعداً ممکن نیست.
سوم، اگر مبلغ قابل توجه است، طرح شکایت از طریق پلیس فتا مسیر رسمیاش است. انتظار معجزه نداشته باشید ولی برای مبالغ بزرگ ارزشش را دارد، مخصوصاً وقتی همان شخص چند فروشنده را زده باشد.
چهارم — و این را کسی نمیگوید — همان روز روش دریافتتان را عوض کنید. اگر فقط با همان کسی که سرتان کلاه گذاشته برخورد کنید، هفتهی بعد نفر بعدی میآید. مشکل آن یک نفر نبود؛ مشکل این بود که تصمیم ارسال، روی یک عکس گرفته میشد.
و یک کار پنجم که خیلیها از سر عصبانیت میکنند و نباید: رسید و مشخصات طرف را در استوری نگذارید. جدا از اینکه ممکن است خودش شکایت کند، شماره کارت و نام روی آن عکس مال یک نفر دیگر هم هست — گاهی مال قربانی قبلی همان کلاهبردار.
کِی هیچکدام از اینها را لازم ندارید
اگر ماهی چند سفارش دارید و مشتریهایتان آشناهای خودتاناند، هیچکدام از اینها را لازم ندارید. موجودی را نگاه کنید و کار را راه بیندازید. راهاندازی هر سیستمی برای این حجم، وقت تلفکردن است و من توصیهاش نمیکنم.
این نوشته برای وقتی است که تعداد سفارشها از دستتان در رفته و شبها اپ بانک را باز میکنید که ببینید کدام واریز مال کدام سفارش بود.
و یک محدودیت دیگر که پنهانش نمیکنم: هیچکدام از این روشها جلوی خریداری را که واقعاً پول میدهد و بعد ادعای مرجوعی میکند نمیگیرد. آن مسئلهی دیگری است و راهحلش شرط فروش شفاف است، نه ابزار پرداخت.
سؤالهای پرتکرار
فیش واریز جعلی چطور ساخته میشود؟ با اپها و رباتهای تلگرامی رسیدساز. قالب رسید کارت به کارت جعلی از قبل آماده است و فقط شماره کارت، مبلغ و ساعت داخلش گذاشته میشود. چند ثانیه طول میکشد و مهارت خاصی هم نمیخواهد — که دلیل فراوانیاش همین است.
از روی شماره پیگیری میشود فهمید رسید جعلی است؟ نه، نه بهشکلی که به درد شما بخورد. آن شماره در سیستم بانک فرستنده معنا دارد و گیرنده دسترسی استعلامش را ندارد.
اگر پیامک بانک روشن باشد کافی است؟ برای حجم کم بله. وقتی چند سفارش همقیمت همزمان باز باشد نه، چون پیامک مبلغ را میگوید ولی نمیگوید مال کدام سفارش است.
جعل فیش واریز جرم است؟ بله، و پیگیریاش از طریق پلیس فتا انجام میشود. ولی پیگیری قضایی زمان میبرد و جای پیشگیری را نمیگیرد.
آیا با هوش مصنوعی میشود رسید جعلی را تشخیص داد؟ ابزارهایی هستند که ادعایش را دارند و در تشخیص دستکاری تصویر هم بد نیستند. ولی همان مشکل قبلی سر جایش است: بهترین تشخیصدهندهی تصویر هم دارد دربارهی یک عکس نظر میدهد، نه دربارهی اینکه پول آمده یا نه. رسیدی که از اول جعلی ساخته شده، دستکاریشده نیست.
اگر خریدار پول را به کارت قبلیام زده باشد چه؟ رسیدش واقعی است و پول هم واقعاً منتقل شده — فقط به شما نرسیده. باید از خودتان پیگیری کنید یا از دارندهی آن کارت. برای همین کارت غیرفعال را از همهجا بردارید.
فیش واریز جعلی بیشتر در کدام پلتفرم اتفاق میافتد؟ هرجا که فروش در چت انجام شود و پرداخت بیرون از یک سیستم — دایرکت اینستاگرام، تلگرام، و آگهیهای خریدوفروش. وجه مشترکشان پلتفرم نیست؛ این است که فروشنده تصمیم ارسال را از روی چیزی میگیرد که خریدار فرستاده.
میشود از خریدار خواست فیلم لحظهی انتقال را بفرستد؟ میشود و بعضیها میکنند، ولی این هم همان اشتباه در قالب تازه است: فیلم هم چیزی است که خریدار میسازد. جدا از اینکه خریدار سالم را معذب میکند و فروش را میپراند.
و یک اعتراف آخر — جمعبندیاش یک جمله است: تا وقتی تصمیم ارسال را از روی یک عکس میگیرید، فیش واریز جعلی همیشه یک قدم از شما جلوتر است. آن عکس را از تصمیم بیرون بیاورید.
اگر به آن نقطه رسیدهاید که دیگر نمیشود چشمی چک کرد، حساب آبانگیتوی را بسازید و کارت خودتان را وصل کنید.