انتقال پل چقدر طول میکشد؟ سقف ۱۴۰۵ و فرقش با پایا
تیم تحریریه آبان گیت وی۱۰ دقیقه خواندن
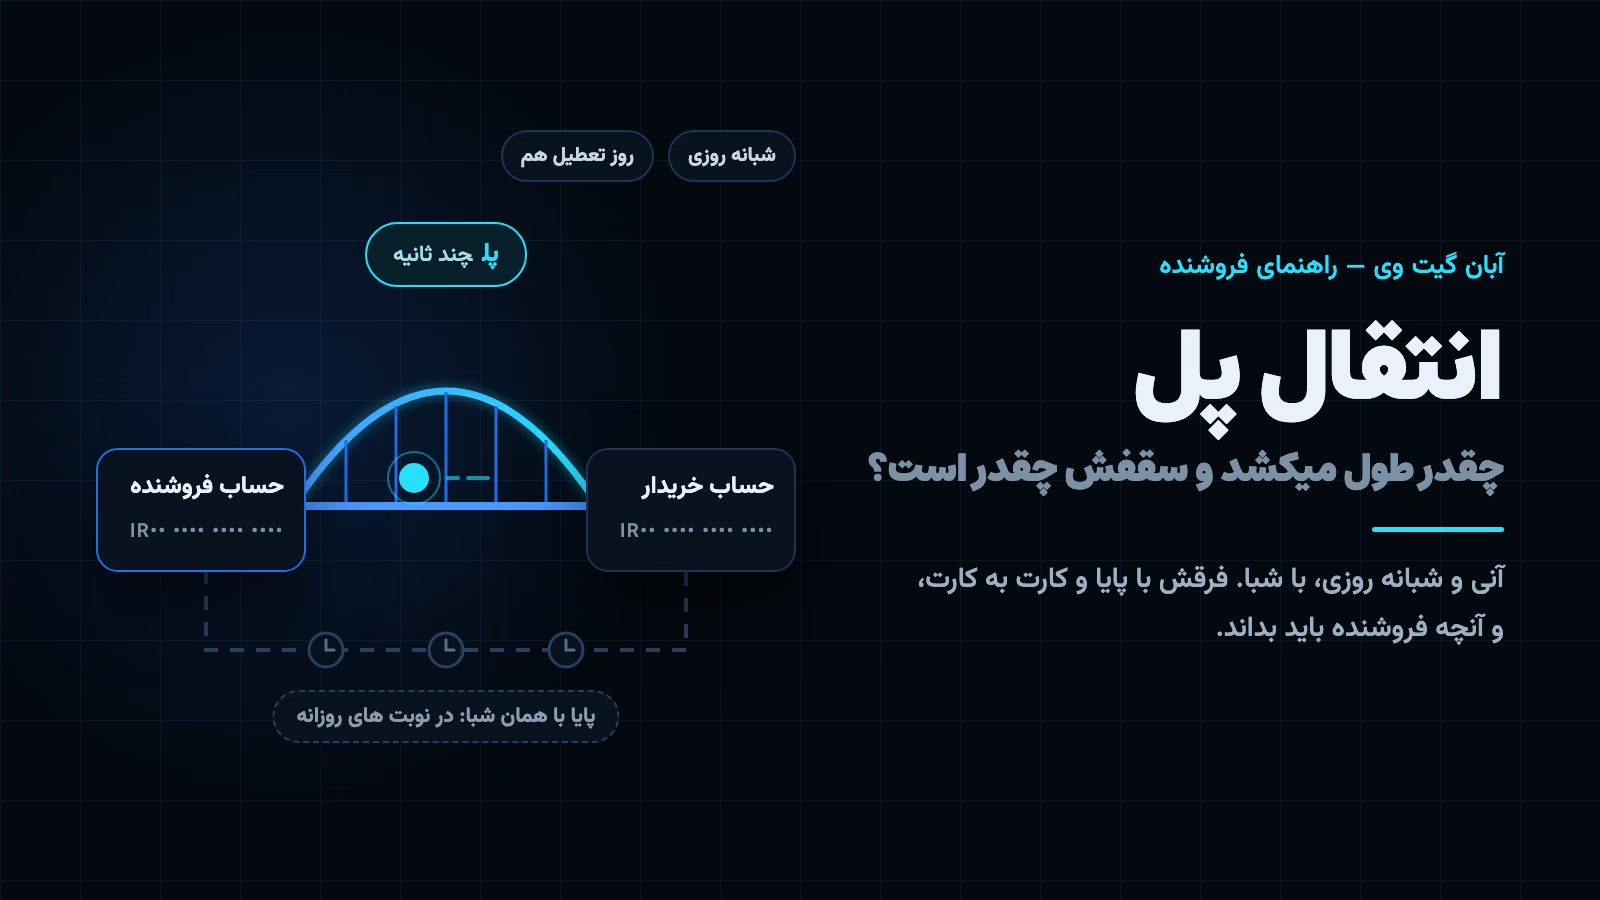
پول را با پل فرستاده اید و حالا چشمتان به گوشی است. یا فروشنده اید و خریدار نوشته «با پل زدم»، ولی هنوز پیامکی نیامده. انتقال پل قرار است چند ثانیه طول بکشد و بیشتر وقت ها هم همین است؛ ولی سقف دارد، برای گیرنده سقف تعداد هم دارد، و اگر در اپ بانک به جای پل گزینه پایا انتخاب شود، همان پول ساعت ها بعد میرسد.
بخش آخر این راهنما مال فروشنده هایی است که پول را با پل میگیرند. بقیه اش به کار هر کسی میآید که پل زده، یا منتظر پلی است که هنوز نرسیده.
خلاصه ۳۰ ثانیه ای پل انتقال حساب به حساب با شباست و بانک مرکزی آن را شبانه روزی و در همه روزهای سال اعلام کرده؛ پس پول معمولاً در چند ثانیه مینشیند، حتی جمعه و نیمه شب. سقفش در ۱۴۰۵، ۱۰۰ میلیون تومان اعلام شده، در برابر ۱۵ میلیون تومان روزانه کارت به کارت. پایا با همان شبا در نوبت های روزانه تسویه میشود و ممکن است ساعت ها طول بکشد. گیرنده هم، طبق بخشنامه ۱۴۰۴، روزی حداکثر ۵ حواله پل میگیرد.
انتقال پل چیست و با کارت به کارت چه فرقی دارد؟
پل، یا «سامانه پرداخت لحظه ای»، سرویسی بین بانکی است که بانک مرکزی آبان ۱۴۰۰ خبر راه اندازی اش را داد. پول را با شبا از یک حساب به حساب دیگر میبرد، هر تراکنش ظرف چند ثانیه تمام میشود و به گفته اطلاعیه بانک مرکزی سامانه شبانه روز و در همه روزهای سال کار میکند.
از بیرون شبیه کارت به کارت است، چون هر دو آنی اند. فرق در جزئیات است. مقصد پل شباست، نه شماره کارت، پس فرستنده به جای شانزده رقم کارت، شبای ۲۶ کاراکتری گیرنده را وارد میکند. سقفش چند برابر کارت به کارت است. کارمزدش هم با فرستنده است و بانک مرکزی موقع راه اندازی گفته بود از کارت به کارت کمتر است. بعضی بانک ها در اپ و پیامک به آن «حواله پل» میگویند؛ اسم دیگری برای همین است.
انتقال پل چقدر طول میکشد؟ شب و روز تعطیل هم؟
در حالت عادی، چند ثانیه. بانک مرکزی برای پل «کارکرد ۷ در ۲۴ و بدون وقفه در تمام ایام سال» را اعلام کرده و گفته هر تراکنش ظرف چند ثانیه پردازش و تعیین وضعیت میشود. جمعه و ساعت سه بامداد هم فرقی نمیکند.
پایا این طور نیست. با شبا کار میکند، ولی پول را در نوبت های مشخصی از روز جابه جا میکند و روزهای تعطیل نوبت هایش کمتر است یا اصلاً نیست. همان شبا اگر با پایا فرستاده شود، ممکن است ساعت ها یا تا روز کاری بعد طول بکشد.
یه نکته ریز: وقتی در اپ بانک به شبا پول میفرستید، اپ معمولاً نوع انتقال را هم میپرسد و پل و پایا کنار هم هستند. رسیدی که «انتقال با شبا» دارد، لزوماً پل نیست؛ نوع انتقال را در خود رسید ببینید.
اگر اپ وضعیت را «نامشخص» یا «در صف» نشان داد، انتقال از حالت عادی خارج شده. چنین تراکنشی معمولاً یا کمی بعد مینشیند یا به حساب فرستنده برمیگردد. پایین تر گفته ایم در این حالت چه کنید.
سقف انتقال پل در ۱۴۰۵ چقدر است؟
طبق آنچه خرداد ۱۴۰۵ از قول بانک مرکزی منتشر شد، سقف انتقال آنی پل ۱۰۰ میلیون تومان است و انتقال غیرحضوری برای ۱۲ تا ۱۸ ساله ها ۳۰ میلیون تومان. سال قبل عدد پایین تر بود: بخشنامه اردیبهشت ۱۴۰۴ سقف روزانه غیرحضوری پل را از ۱۰ به ۵۰ میلیون تومان و سقف حضوری را از ۱۵ به ۱۰۰ میلیون تومان رسانده بود.
در همان خبر ۱۴۰۵، سقف کارت به کارت بین بانکی در شبکه شتاب از ۱۰ به ۱۵ میلیون تومان در روز رسید. یعنی مبلغی که با کارت در یک روز فرستاده نمیشود، تا سقف پل با یک حواله میرود.
عددی که خبرها میگویند یک چیز است و عددی که اپ بانک شما نشان میدهد چیز دیگر. خبرها همیشه روشن نمیکنند سقف روزانه است یا برای هر تراکنش؛ ملاک، پیغام خود اپ موقع انتقال است.
راستش مهم ترین عدد این بخش سمت گیرنده است و معمولاً در یک خط از کنارش رد میشوند. در همان بخشنامه ۱۴۰۴ آمده که هر ذینفع در یک روز حداکثر ۵ دستور پرداخت از طریق پل میتواند دریافت کند، و در خبرهای ۱۴۰۵ حرفی از برداشته شدنش نیست. برای کسی که ماهی یکی دو بار پل میگیرد، این عدد به چشم نمیآید. برای فروشنده ای که روزی ده سفارش دارد، میآید.
پل یا پایا؟ چهار روش انتقال پول کنار هم
| روش | مقصد | کِی مینشیند | مبلغ، طبق آخرین اعلام |
|---|---|---|---|
| کارت به کارت | شماره کارت | چند ثانیه، شبانه روز | تا ۱۵ میلیون تومان در روز |
| پل | شبا | چند ثانیه، حتی روز تعطیل | تا ۱۰۰ میلیون تومان |
| پایا | شبا | در نوبت های روزانه؛ گاهی ساعت ها بعد | تا ۲۰۰ میلیون تومان |
| ساتنا | شبا | در ساعت کاری بانک | از ۱۰۰ میلیون تومان به بالا |
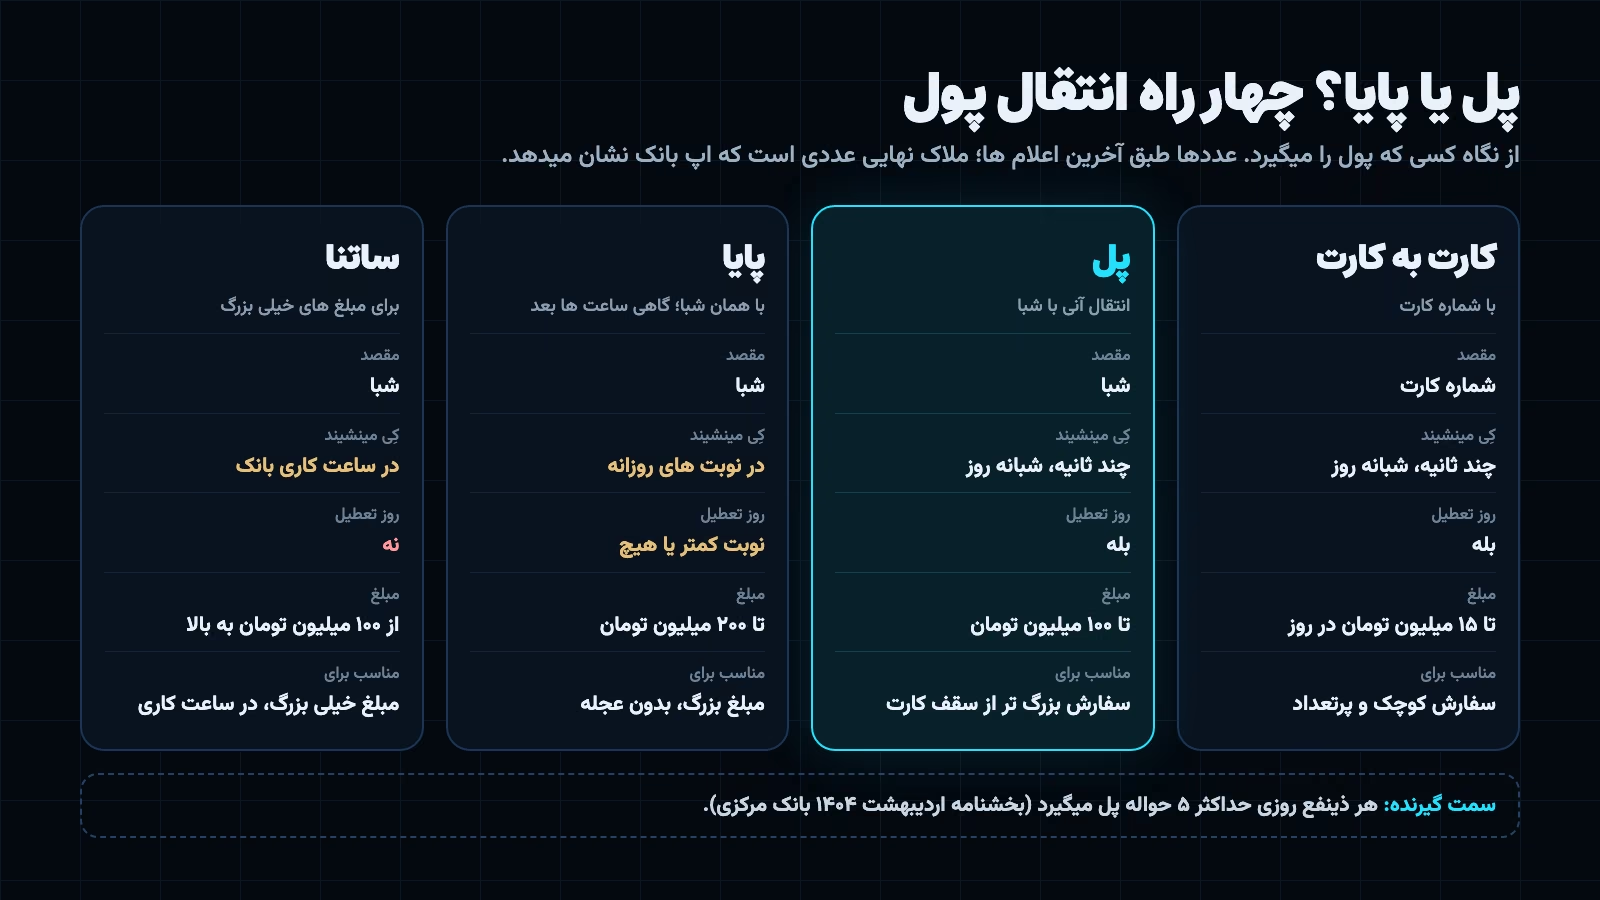 چهار روش، از نگاه کسی که پول را میگیرد. ملاک نهایی عددی است که اپ بانک نشان میدهد.
پس «پل یا پایا» در اصل سؤال زمان است. اگر پول باید همین حالا برسد، مثلاً چون فاکتوری مهلت دارد یا کالایی منتظر تحویل است، پل. اگر مبلغ از سقف پل بیشتر است و عجله ای نیست، پایا. ساتنا مال مبلغ های خیلی بزرگ است و فقط در ساعت کاری.
خیلی از راهنماها پل را بهترین روش انتقال میدانند. برای فرستنده شاید. ولی برای گیرنده ای که هر روز چند ده واریز کوچک میگیرد، کارت به کارت هنوز راه اصلی است، چون همان سقف ۵ حواله در روز جلوی پل را میگیرد. من پل را راه دوم میدانم: برای سفارشی که از سقف کارت بزرگ تر است.
چرا انتقال پل واریز نشده؟
از حساب فرستنده پول کم شده و گیرنده میگوید نرسیده. این ها را به همین ترتیب چک کنید:
- روش پایا بوده، نه پل. در رسید، نوع انتقال را ببینید. پایا را باید تا نوبت بعدی صبر کرد.
- وضعیت «نامشخص» است. پل ظرف چند ثانیه وضعیت میگیرد؛ «نامشخص» یعنی تراکنش جایی بین دو بانک مانده. با کد پیگیری از بانک خودتان بپرسید. پولی که ننشیند، به حساب فرستنده برمیگردد؛ زمانش را بانک خودتان میگوید.
- پول نشسته، پیامکش نیامده. پیامک خبر واریز است، نه خود واریز. گیرنده گردش حساب را در اپ ببیند؛ اگر پیامک ها کلاً نمیرسند، دلیل هایش را در پیامک بانک نمیاد نوشته ایم.
- شبا اشتباه بوده. اپ بانک معمولاً پیش از تأیید، نام صاحب شبا را نشان میدهد و رسید هم معمولاً آن را دارد. ببینید پول به حساب چه کسی رفته.
اگر انتقال همان اول با خطا رد شد، اول دو سقف را در نظر بگیرید: سقف مبلغ حساب شما، و سقف روزانه حواله هایی که گیرنده میتواند بگیرد.
یک هشدار برای گیرنده: عکس رسید پل، مثل عکس رسید کارت به کارت، سند واریز نیست. رسیدی که خریدار میفرستد را میشود ساخت یا دستکاری کرد؛ چرا نگاه کردن به عکس کافی نیست را در فیش واریز جعلی نوشته ایم. سند، گردش حساب خود شماست.
اگر فروشنده اید، پل را کجا بخواهید؟
برای فروشنده، پل یک مزیت روشن دارد: سفارش بزرگ را یک تکه میکند. کارت به کارت ۱۵ میلیون تومان در روز سقف دارد، پس سفارش بالاتر از آن یا در چند انتقال جدا پرداخت میشود، یا با یک پل.
در آبان گیت وی، فاکتوری که از سقف کارت به کارت بزرگ تر باشد، خودکار به چند تکه مساوی تقسیم میشود و هر تکه مبلغ یکتای خودش را میگیرد. اگر شبا یا شماره حساب کارت را در پنل یا ربات ثبت کرده باشید، صفحه پرداخت راه دوم را هم نشان میدهد: یک انتقال آنی با پل، با کل مبلغ در یک عدد. خریدار یکی از دو راه را انتخاب میکند؛ وقتی کل مبلغ با یک حواله برسد، همه تکه ها با هم بسته میشوند.
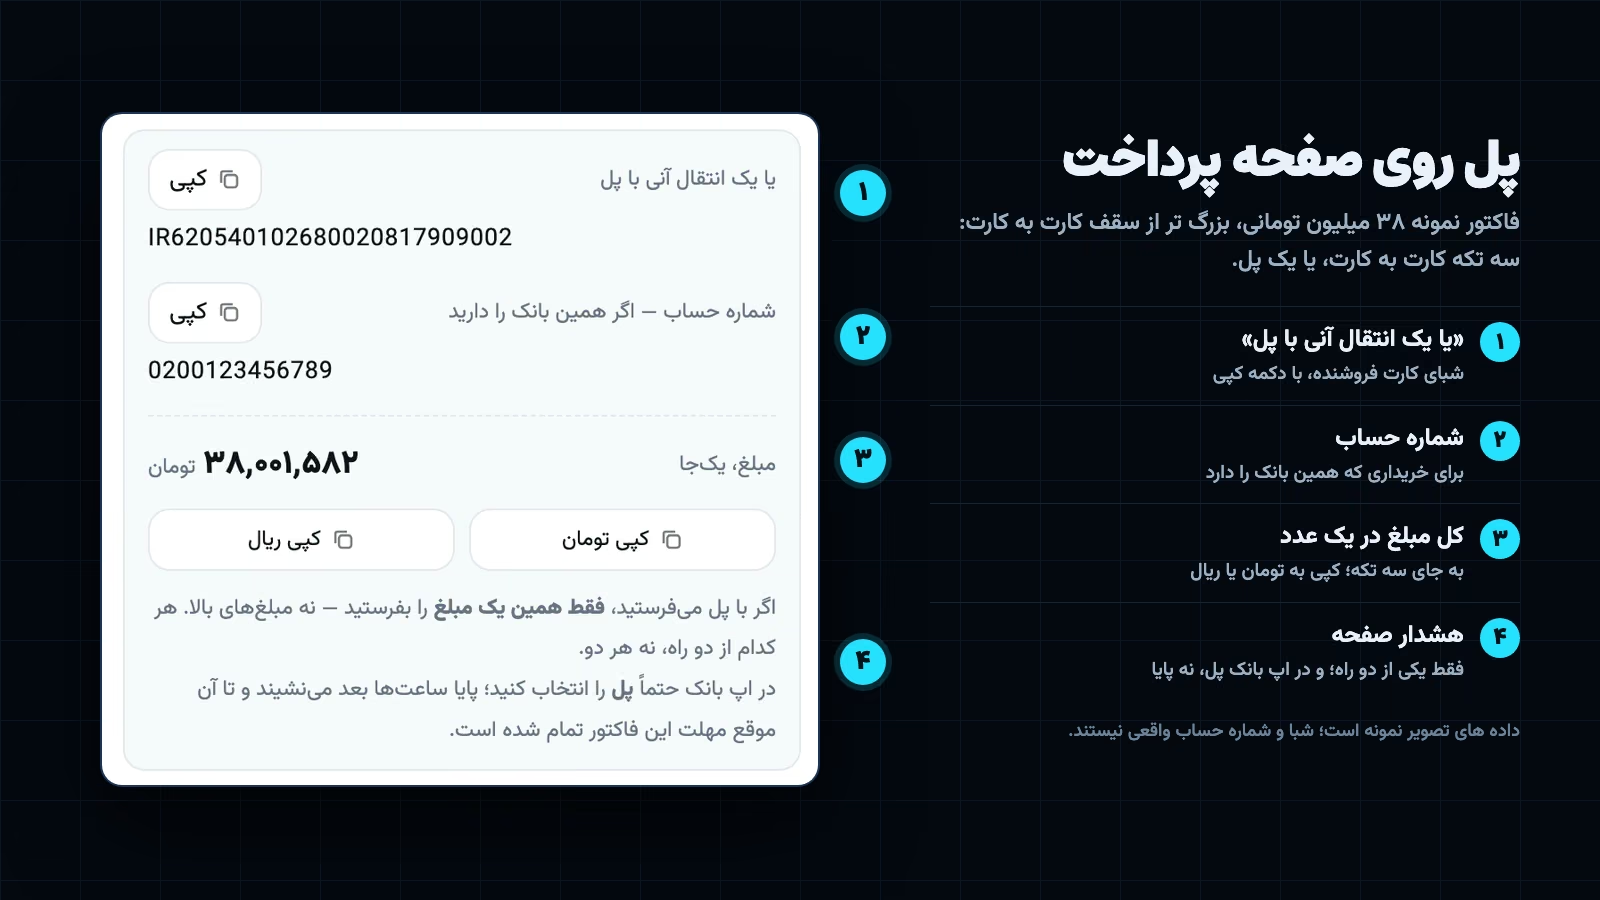 پایین صفحه پرداخت یک فاکتور سه تکه: همان فاکتور با یک انتقال پل. داده های تصویر نمونه است.
روی همین باکس عمداً نوشتیم «پل»، نه «شبا». شبا شناسه است، نه روش؛ همان شبا اگر با پایا فرستاده شود، ممکن است ساعت ها بعد برسد و تا آن موقع مهلت فاکتور تمام شده باشد. برای همین صفحه از خریدار میخواهد در اپ بانکش حتماً پل را انتخاب کند و فقط یکی از دو راه را برود، نه هر دو.
اگر با این حال پایا زده شد، پول میرسد، فقط دیر: فاکتور تا آن موقع منقضی شده و واریز در صف بررسی پنل میماند تا خودتان آن را به همان فاکتور وصل کنید. این حالت و چند حالت دیگر در فاکتور تأیید نشده آمده.
پیامک واریز پل هم شکل ثابتی ندارد. در پیامک هایی که سیستم ما میخواند، بانک ملی مبلغ را با «حواله پل» و علامت مثبت مینویسد و بانک تجارت با برچسب «واریز» و خطی جدا: «از طریق: سامانه پل (پرداخت لحظه ای)». تأیید خودکار کارت به کارت آبان گیت وی هر دو را مثل پیامک کارت به کارت میخواند، چون تطبیق روی مبلغ یکتای فاکتور است، نه روی اینکه پول از کدام ریل آمده.
یک جا هم هست که از دست سیستم ما کاری برنمیآید. تأیید خودکار به پیامکی بند است که بانک برای واریز میفرستد. اگر بانک شما برای واریز پل پیامک نفرستد، یا پیامش را فقط در اپ یا بله نشان دهد، سیستم ما آن واریز را نمیبیند و فاکتور منتظر میماند. پیش از اینکه شبا را ثبت کنید، از حساب دیگری یک پل کوچک به حساب خودتان بزنید و ببینید پیامکش به گوشی متصل میرسد یا نه.
آن سقف ۵ حواله در روز را هم جدی بگیرید. صفحه پرداخت نمیداند امروز چند حواله پل گرفته اید، و وقتی شبا ثبت باشد، باکس پل روی همه فاکتورها میآید. اگر فروش شما پرتعداد و کم مبلغ است، از خریدارهای سفارش کوچک بخواهید کارت به کارت بزنند و پل را برای سفارش های بزرگ نگه دارید.
سؤالات متداول
انتقال پل در روز تعطیل هم انجام میشود؟
بله. پل شبانه روزی و در همه روزهای سال کار میکند و جمعه و تعطیلات رسمی هم پول معمولاً در چند ثانیه مینشیند. پایا و ساتنا این طور نیستند.
حواله پل چیست؟
همان انتقال پل است. بعضی بانک ها، از جمله بانک ملی در پیامک واریز، به آن «حواله پل» میگویند.
کارمزد پل را چه کسی میدهد؟
فرستنده. کارمزد از حساب او کم میشود و گیرنده همان مبلغی را میگیرد که فرستاده شده. بانک مرکزی موقع راه اندازی گفته بود کارمزد پل از کارت به کارت کمتر است؛ نرخ امسال را اپ بانک معمولاً پیش از تأیید نشان میدهد.
با شماره کارت هم میشود پل زد؟
پل روی حساب کار میکند و مقصدش شباست. اگر فقط شماره کارت گیرنده را دارید، یا کارت به کارت بزنید یا شبا را از خودش بخواهید.
فروشنده از کجا بفهمد پول با پل آمده؟
از پیامک واریز یا گردش حساب. در پیامک، اسم پل کنار مبلغ یا در یک خط جدا میآید، مثلاً «حواله پل» در بانک ملی یا «سامانه پل» در بانک تجارت. اگر پیامکی نیامد، مرجع گردش حساب در اپ است، نه عکس رسیدی که خریدار فرستاده.
اگر خریدار میپرسد «با پل بزنم یا کارت به کارت؟»، جواب کوتاه این است: برای مبلغ زیر سقف کارت، همان کارت به کارت؛ برای بالاتر از آن، یک انتقال پل، و در اپ بانک حتماً گزینه پل، نه پایا. اگر فروشنده اید و میخواهید هر دو راه روی یک صفحه باشد و واریز پل هم مثل کارت به کارت خودکار تأیید شود، در درگاه پرداخت کارت به کارت آبان گیت وی حساب بسازید و شبای کارتتان را هم ثبت کنید.