ساخت درگاه پرداخت؛ کدام را خودتان میسازید و کدام را باید بگیرید؟
تیم تحریریه آبان گیت وی۱۱ دقیقه خواندن
کسی که «ساخت درگاه پرداخت» را جستجو میکند معمولاً یکی از این دو نفر است: فروشنده ای که سایت یا صفحه فروشش آماده است و میخواهد دکمه پرداخت بالاخره کار کند، یا برنامه نویسی که فکر میکند درگاه هم مثل بقیه سرویس ها نوشتنی است.
جواب این دو نفر یکی نیست. بیشتر آموزش های صفحه اول گوگل فقط به اولی جواب میدهند، آن هم با ثبت نام در شرکت خودشان. ما یک درگاه کارت به کارت را از صفر ساخته ایم و با فروشنده هایی کار میکنیم که بعضی شان درگاه شاپرکی هم دارند. پس اینجا هر دو طرف را میگوییم: کدام درگاه را فقط میشود گرفت، کدام را واقعاً میشود ساخت، و ساختن دومی کجا زمین میخورد.
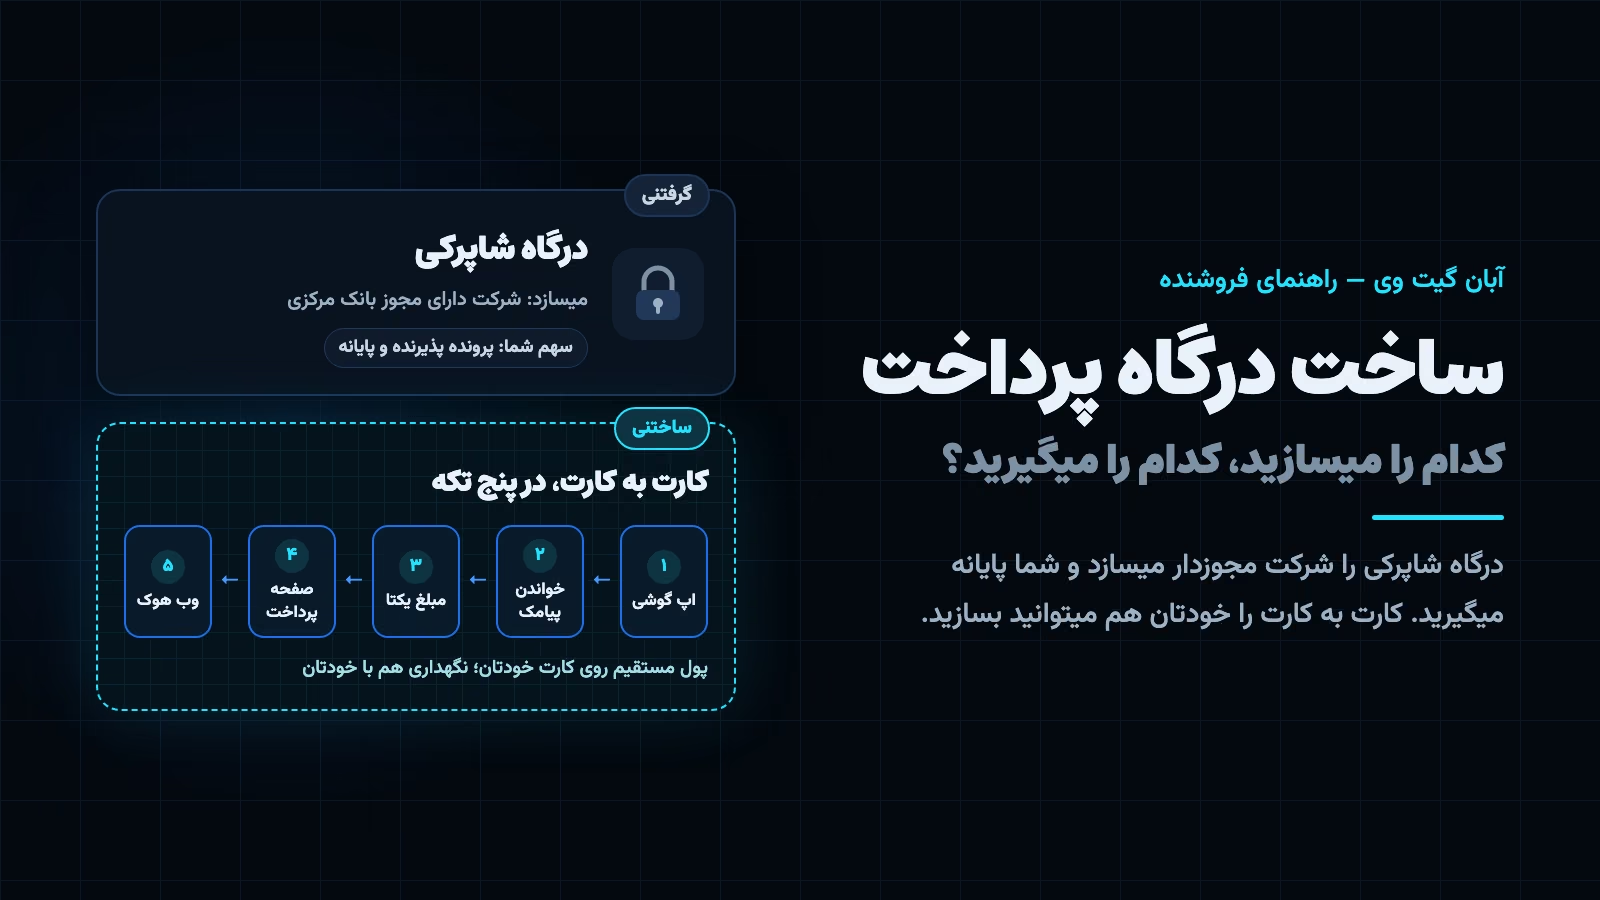
خلاصه ۳۰ ثانیه ای درگاه شاپرکی را فقط شرکتی میسازد که مجوز بانک مرکزی دارد. سهم شما ثبت نام و مدارک است و آخرش یک پایانه به اسم خودتان میگیرید. تنها درگاهی که واقعاً خودتان میسازید کارت به کارت با تأیید پیامکی است: اپی روی گوشی که پیامک واریز را بخواند، سروری که آن را به فاکتور وصل کند، و خبری که به سایت برسد. ساختنش شدنی است؛ سختی اش در نگه داشتن است.
ساخت درگاه پرداخت دقیقاً یعنی ساختن چه چیزی؟
ساخت درگاه پرداخت برای فروشنده یعنی گرفتن یک پایانه به اسم خودش، نه ساختن خود درگاه. صفحه ای که خریدار کارتش را در آن میزند مال یک شرکت ارائه دهنده خدمات پرداخت است و فروشنده یا مستقیم با همان شرکت قرارداد میبندد یا از راه یک پرداخت یار. تنها استثنا کارت به کارت است.
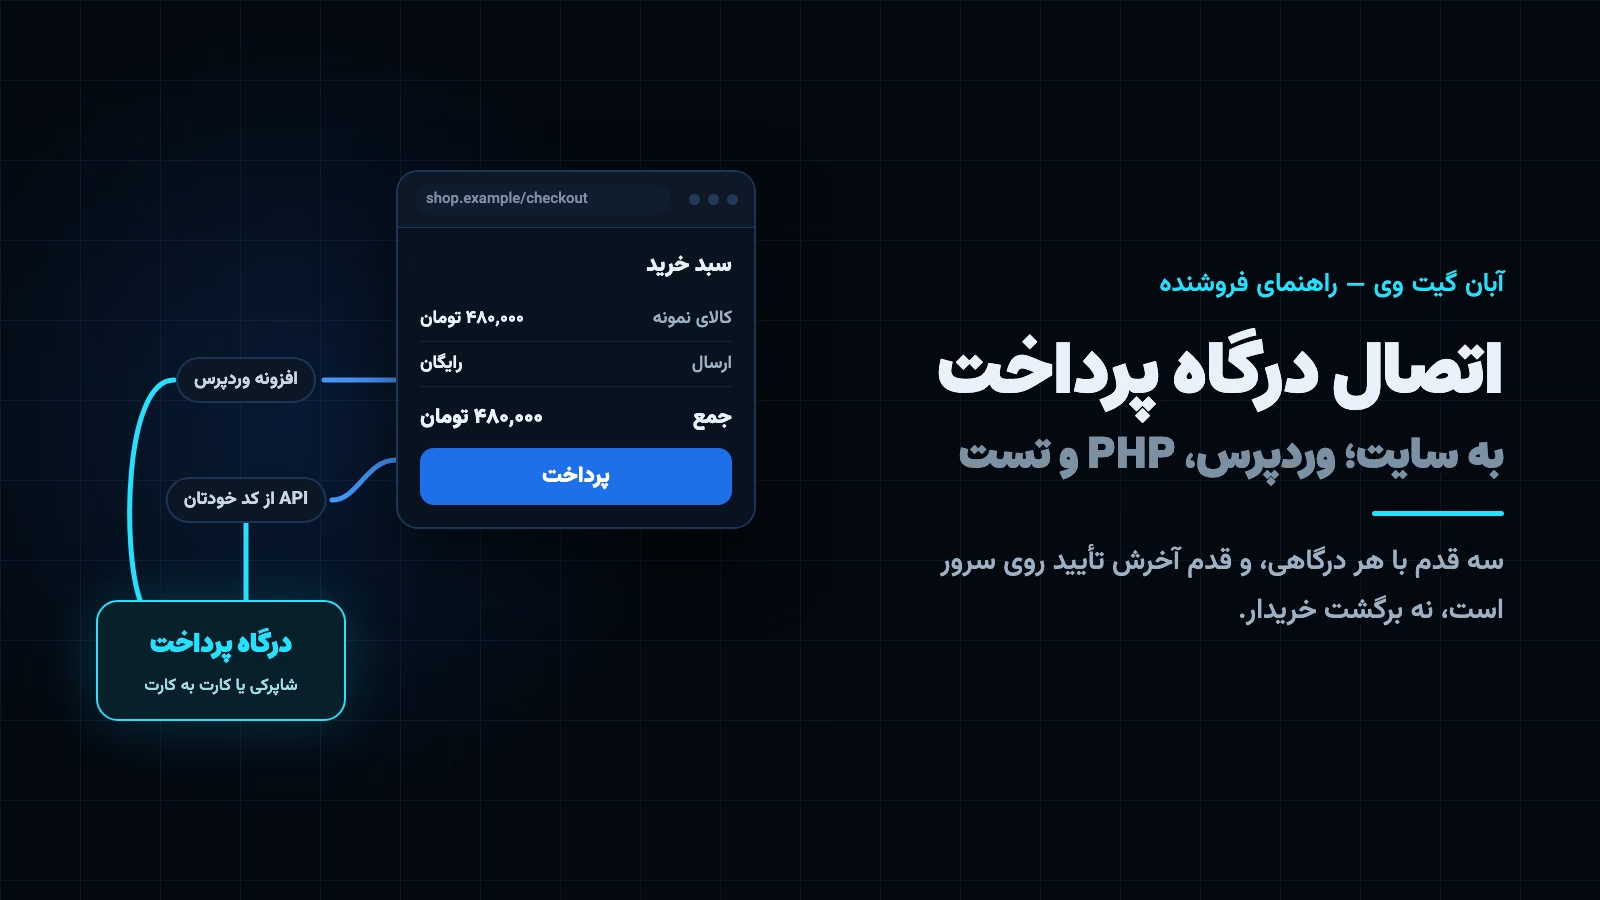
به آن شرکت ها PSP میگویند. مجوزشان را از بانک مرکزی گرفته اند، به شبکه شاپرک وصل اند و صفحه بانکی را خودشان میسازند. پرداخت یارها، که به آنها درگاه واسط هم میگویند، روی همین شرکت ها سوارند و کارشان ساده کردن راه برای فروشگاه کوچک است. فهرست هر دو دسته و فرقشان را در بهترین درگاه پرداخت آورده ایم. پس وقتی آموزشی میگوید درگاهتان را در چند دقیقه بسازید، منظورش ساختن حساب در یک پرداخت یار است، نه درگاه.
کارت به کارت فرق دارد چون اصلاً از شاپرک رد نمیشود. خریدار از اپ بانک خودش پول را به کارت شما میفرستد و این یک انتقال عادی بانکی است؛ جزئیاتش در تفاوت کارت به کارت با شاپرک آمده. چیزی که اینجا ساختنی است خود پرداخت نیست، تأیید آن است: اینکه سایت بدون دخالت شما بفهمد کدام واریز مال کدام سفارش است.
درگاه شاپرکی را چه کسی میسازد و سهم شما چیست؟
خود درگاه را شرکت میسازد. سهم شما پرونده ای است که آن شرکت با آن شما را «پذیرنده» میشناسد، و نحوه ساخت درگاه پرداخت اینترنتی، یعنی ساختن همین پرونده، در بیشتر شرکت ها شبیه هم است.
اول ثبت نام و احراز هویت؛ معمولاً شماره موبایل هم باید به اسم خود متقاضی باشد. بعد سایت: آماده، روی دامنه خودتان، با محصول و قیمت. روی همان دامنه اینماد میخواهند، و اگر هنوز ندارید درگاه بدون اینماد را بخوانید. کد رهگیری مالیاتی هم لازم است و راه های بدون آن را در درگاه پرداخت بدون کد مالیاتی نوشته ایم. آخر هم شماره شبای حسابی که پول به آن تسویه میشود.
بعد از بررسی، قرارداد امضا میشود و یک شناسه پذیرنده یا کلید API میگیرید. این همان لحظه ای است که خیلی ها اسمش را «درگاه ساخته شد» میگذارند. از اینجا به بعد کار وصل کردن است که در اتصال درگاه پرداخت به سایت قدم به قدم آمده.
زمانش بسته به راه فرق میکند. یک راهنمای زومیت در شهریور ۱۴۰۳ تحویل درگاه مستقیم بانکی را دو تا چهار هفته و درگاه پرداخت یار را بین سه ساعت تا یک روز نوشته است. اینها عدد قطعی نیستند و بیشترشان به سرعت بررسی مدارک شما برمیگردد.
اشتباهی که زیاد دیده ایم: سایت به اسم یک نفر است، اینماد به اسم نفر دوم و حساب به اسم یکی دیگر از اعضای خانواده. شرکت ها اسم ها را با هم میسنجند. ناهمخوانی معمولاً یعنی رد درخواست، یا بدتر، قطع شدن پایانه بعد از مدتی فروش. از روز اول همه را به یک اسم بگیرید.
ساخت درگاه پرداخت کارت به کارت چه تکه هایی لازم دارد؟
اینجا واقعاً چیزی میسازید، و پنج تکه دارد:
- اپی روی گوشی گیرنده که پیامک واریز بانک را بخواند و به سرور بفرستد. بدون پیامک بانک هیچ تکه دیگری کار نمیکند.
- خواننده ای روی سرور که از متن هر بانک مبلغ و جهت پول را دربیاورد، یعنی بفهمد واریز است یا برداشت.
- تطبیق دهنده ای که هر واریز را به یک فاکتور باز وصل کند. برای همین هر فاکتور مبلغ یکتا میگیرد؛ روشش را در تأیید خودکار کارت به کارت نوشته ایم.
- صفحه پرداختی که شماره کارت و مبلغ دقیق را به خریدار نشان بدهد.
- خبری امضا شده (وب هوک) که بعد از تطبیق به سایت برود تا سفارش خودش بسته شود.
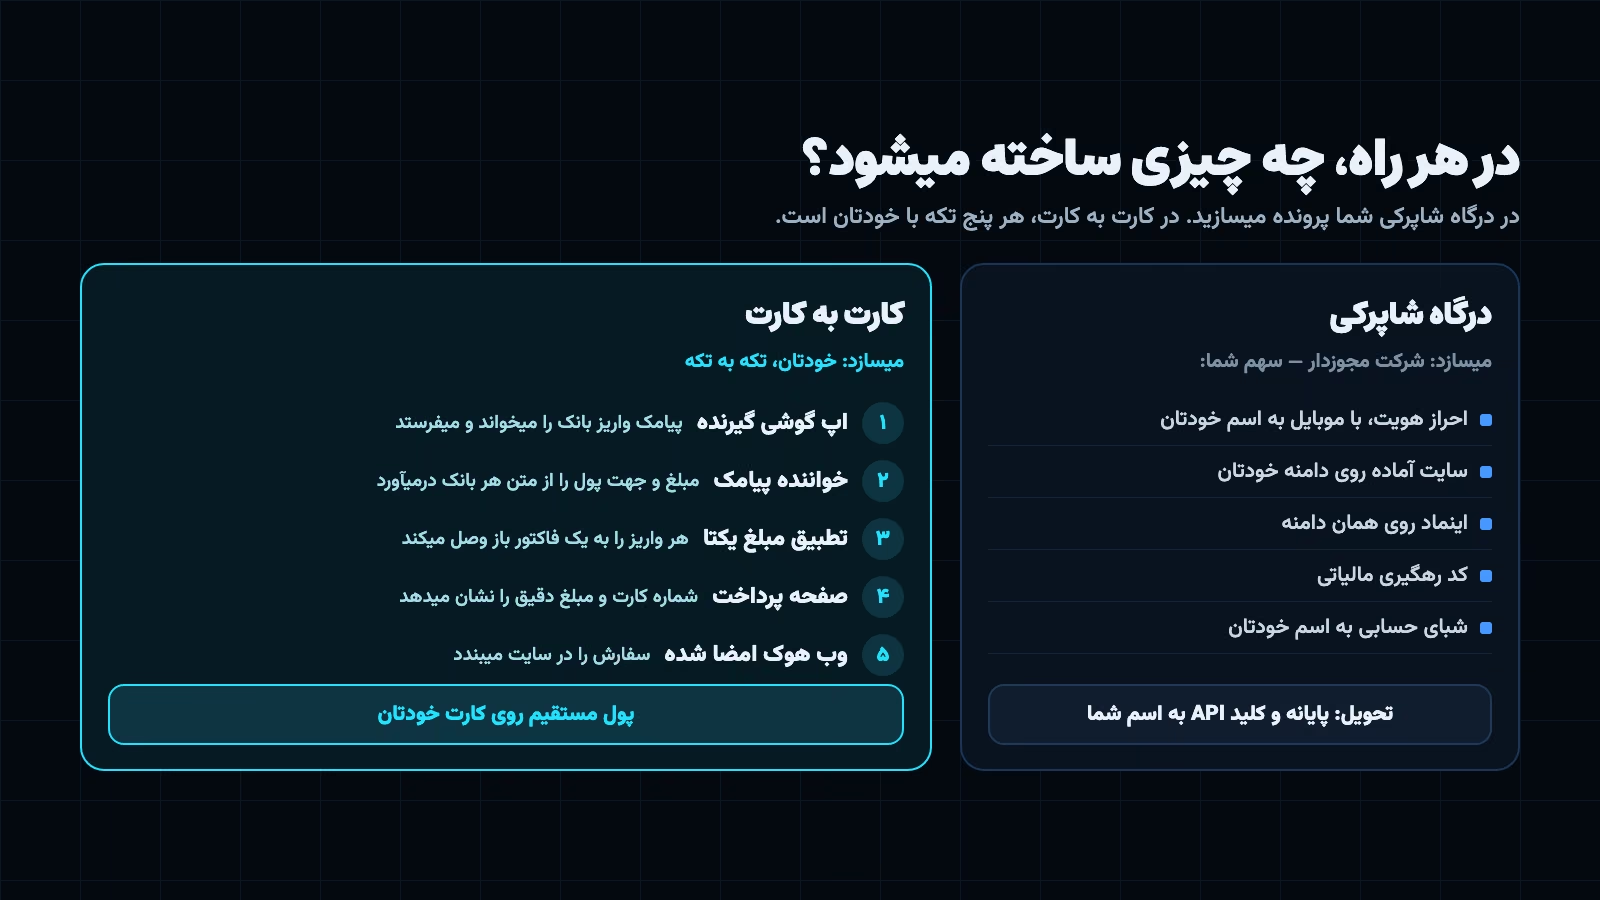 در درگاه شاپرکی شما پرونده میسازید. در کارت به کارت، هر پنج تکه با خودتان است.
راستش از این پنج تکه، تطبیق مبلغ همانی است که همه از آن میترسند و از همه ساده تر است. وقت ما جای دیگری رفت: حالت هایی که نباید پیش بیاید و پیش میآید.
تله هایی که موقع ساختنش خوردیم
پیامک هر بانک یک شکل دارد و بی خبر عوض میشود
فهرست بانک های خواننده ما امروز ۲۱ بانک و مؤسسه اعتباری دارد و تقریباً هیچ دو تایی شبیه هم نمینویسند. یکی کنار مبلغ «واریز» میگذارد و یکی «مبلغ». پیامک چند بانک اصلاً اسم بانک را ندارد و فقط از فرستنده میشود فهمید از کجا آمده.
مهر ۱۴۰۵ پیامک های واریز پل بانک شهر را سیستم برداشت خواند. مقصر کلمه «پرداخت» در اسم خود سرویس بود، «سرویس پرداخت لحظه ای (پل)»، و چون بانک کنار مبلغ کلمه خنثی «مبلغ» مینویسد، جهت پول فقط از «واریز به» معلوم میشد. چند واریز نادیده ماند تا یکی از آنها را خط به خط خواندیم. اصلاحش کوچک بود، ولی قبل از فرستادنش همه پیامک های ذخیره شده را با خواننده تازه دوباره خواندیم تا مطمئن شویم چیز دیگری جابجا نمیشود.
درسی که گرفتیم: برای هر بانک یک عبارت منظم (regex) ننویسید. اولین باری که بانک یک فاصله اضافه کند یا خط ها را جابجا کند، بی صدا میشکند. چیزی که ثابت میماند کلمه جلوی هر عدد است و ما همان را نگه میداریم.
مبلغ رند به درد تطبیق نمیخورد
دو فاکتور باز با یک مبلغ روی یک کارت یعنی سیستم نمیداند واریز مال کدام است. ما به دومی چند ده تا چند صد تومان اضافه میکنیم؛ تصادفی، نه به ترتیب. عددهای پشت سر هم مثل ۱ و ۲ و ۳ تومان هم شبیه شمارنده اند، هم خریدار راحت عدد فاکتور بغلی را میزند.
فاکتور بزرگ تر از سقف کارت به کارت چند تکه میشود و هیچ تکه ای رند نمیماند. ده میلیون تومان رند دقیقاً شبیه پولی است که دوستی بدهی اش را با آن پس داده؛ اگر سیستم آن را به فاکتور بزند، جنسی تحویل میشود که هیچ کس پولش را نداده.
یک پیامک، دو بار پول
در نمونه اولیه، اثر انگشت هر پیامک زمان رسیدنش را هم داشت. اپ گوشی همان پیامک را یک ثانیه بعد دوباره فرستاد، اثر انگشت فرق کرد و یک واریز دو بار حساب شد. حالا اثر انگشت فقط فرستنده و متن است، و یک قفل هم روی فاکتور هست تا دو پیامکی که همزمان میرسند نتوانند هر دو یک فاکتور را ببندند. یه نکته ریز: اگر خودتان میسازید، این دو را اول بنویسید، نه آخر.
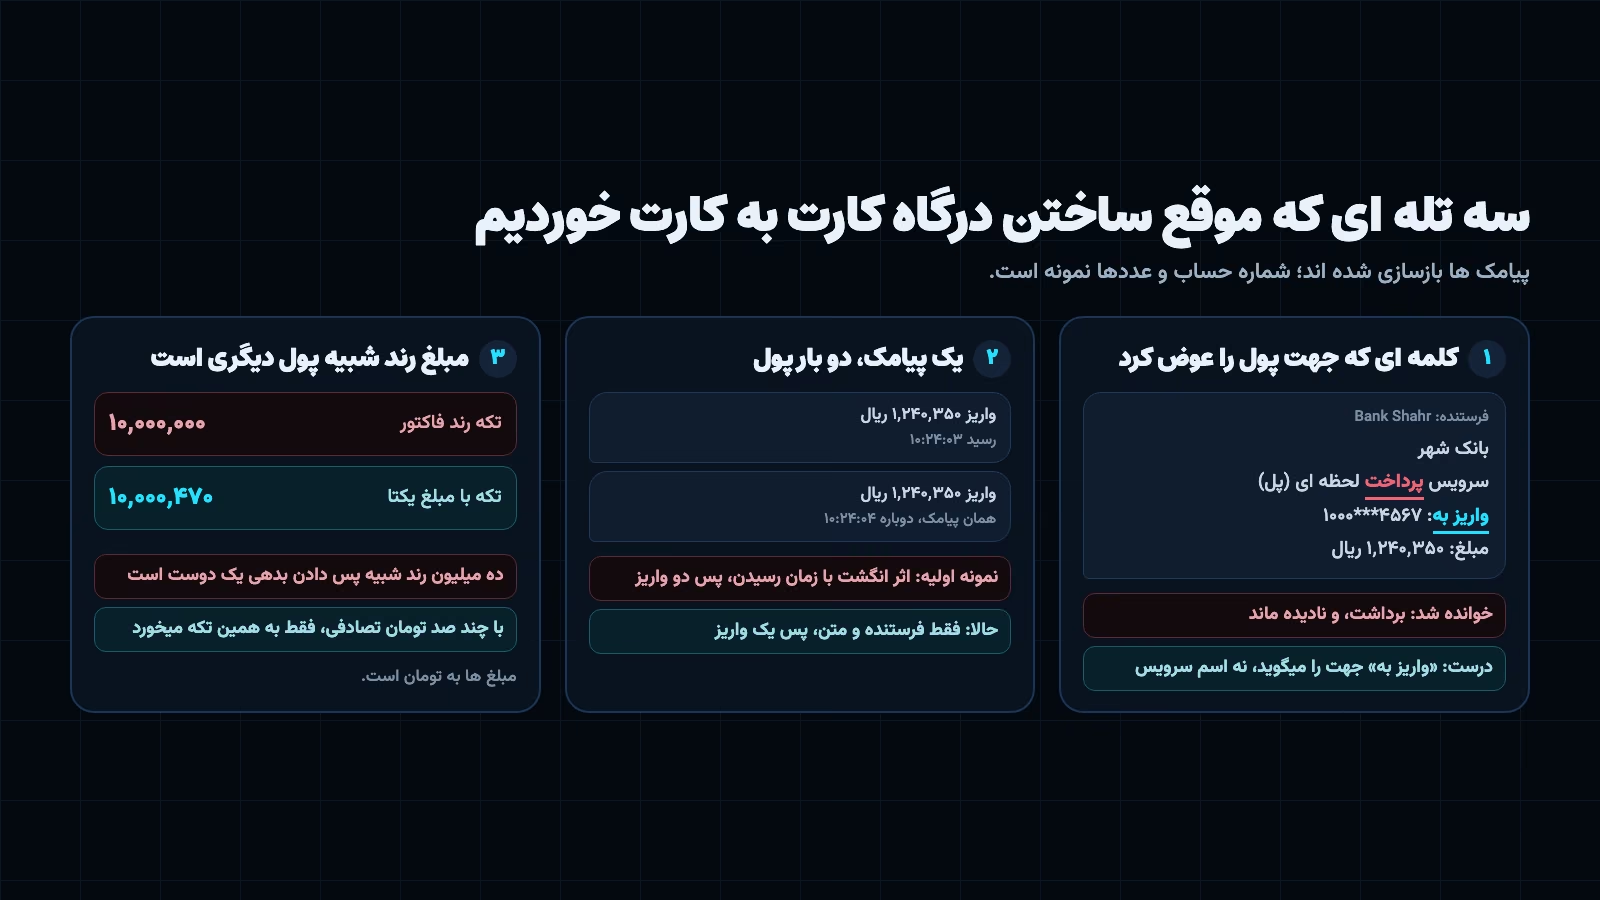 پیامک ها بازسازی شده اند و عددهایشان نمونه است.
پیامک جعلی و پیامک های خصوصی
هر کسی میتواند از یک شماره معمولی پیامکی بفرستد که شکل پیامک بانک است. برای همین در اپ ما فروشنده میتواند فرستنده های مجاز را انتخاب کند و بعد از آن، پیامک هیچ فرستنده دیگری از گوشی بیرون نمیرود. تا وقتی فهرست خالی است، فقط پیامکی رد میشود که مبلغ دارد؛ بقیه پیامک های گوشی به درگاه ربطی ندارد.
واریزی هم که تطبیقش قطعی نیست، به جای حدس کنار میرود تا فروشنده خودش تصمیم بگیرد. همین منطق پشت فیش واریز جعلی هم هست: عکس رسید مدرک نیست، پیامک بانک روی گوشی خودتان مدرک است.
گوشی خواب و اینترنت قطع
اندروید برای نگه داشتن باتری برنامه های پس زمینه را میبندد. اپ ما سرویس پیش زمینه دارد و اجازه بیرون ماندن از بهینه سازی باتری را میخواهد. وقتی اینترنت قطع است، فرستادن را با فاصله های بلندتر تکرار میکند تا سقف ۱۵ دقیقه، که واریز حداکثر یک ربع بعد از برگشتن اینترنت برسد. نسخه مستقیم اپ یک راه دیگر هم دارد: اگر اینترنت قطع بماند، خلاصه امضا شده واریز را با پیامک به خط ما میفرستد.
فروشگاه اپ و آیفون
همان حالت آفلاین در نسخه گوگل پلی و بازار ما نیست. سیاست مجوز پیامک گوگل پلی دسترسی به پیامک را فقط برای کاربردهای فهرست شده و با فرم اعلام میدهد، و مثلاً اپ مدیریت مالی که پیامک بانک را میخواند اجازه فرستادن پیامک ندارد. ما هم نسخه فروشگاهی را بی فرستادن پیامک ساختیم و نسخه کامل را مستقیم از سایت میدهیم.
ولی خب آیفون سخت تر است، چون آنجا هیچ اپی اجازه خواندن پیامک ندارد. ما از اتوماسیون شورتکات خود آیفون استفاده کردیم و شرطش را «ویرگول» گذاشتیم، نه «واریز»، چون پیامک صادرات «انتقال» مینویسد و تنها چیزی که همه پیامک های واریز دارند جداکننده هزارگان مبلغ است.
خودتان بسازید یا آماده بگیرید؟
بیشتر آموزش ها سخت ترین بخش درگاه کارت به کارت را کد سایت میدانند. تجربه ما برعکس است. کد سایت را یک بار مینویسید، ولی گوشی و پیامک بانک ها هر چند وقت یک چیز تازه میخواهند، و تا خریداری نپرسد چرا سفارشش تأیید نشده کسی خبردار نمیشود.
| درگاه شاپرکی | کارت به کارت ساخت خودتان | کارت به کارت آماده | |
|---|---|---|---|
| چه کسی میسازد | شرکت مجوزدار؛ شما پایانه میگیرید | شما یا برنامه نویستان | سرویس دهنده؛ شما وصلش میکنید |
| مدارک | هویت و اینماد و کد رهگیری مالیاتی | هیچ؛ کارت و گوشی خودتان | ثبت نام، بی اینماد و کد مالیاتی |
| زمان راه اندازی | از چند ساعت تا چند هفته | به اندازه نوشتن و آزمایش | همان روز |
| نگهداری | با شرکت | با شما: پیامک بانک ها، اپ، سرور | با سرویس دهنده |
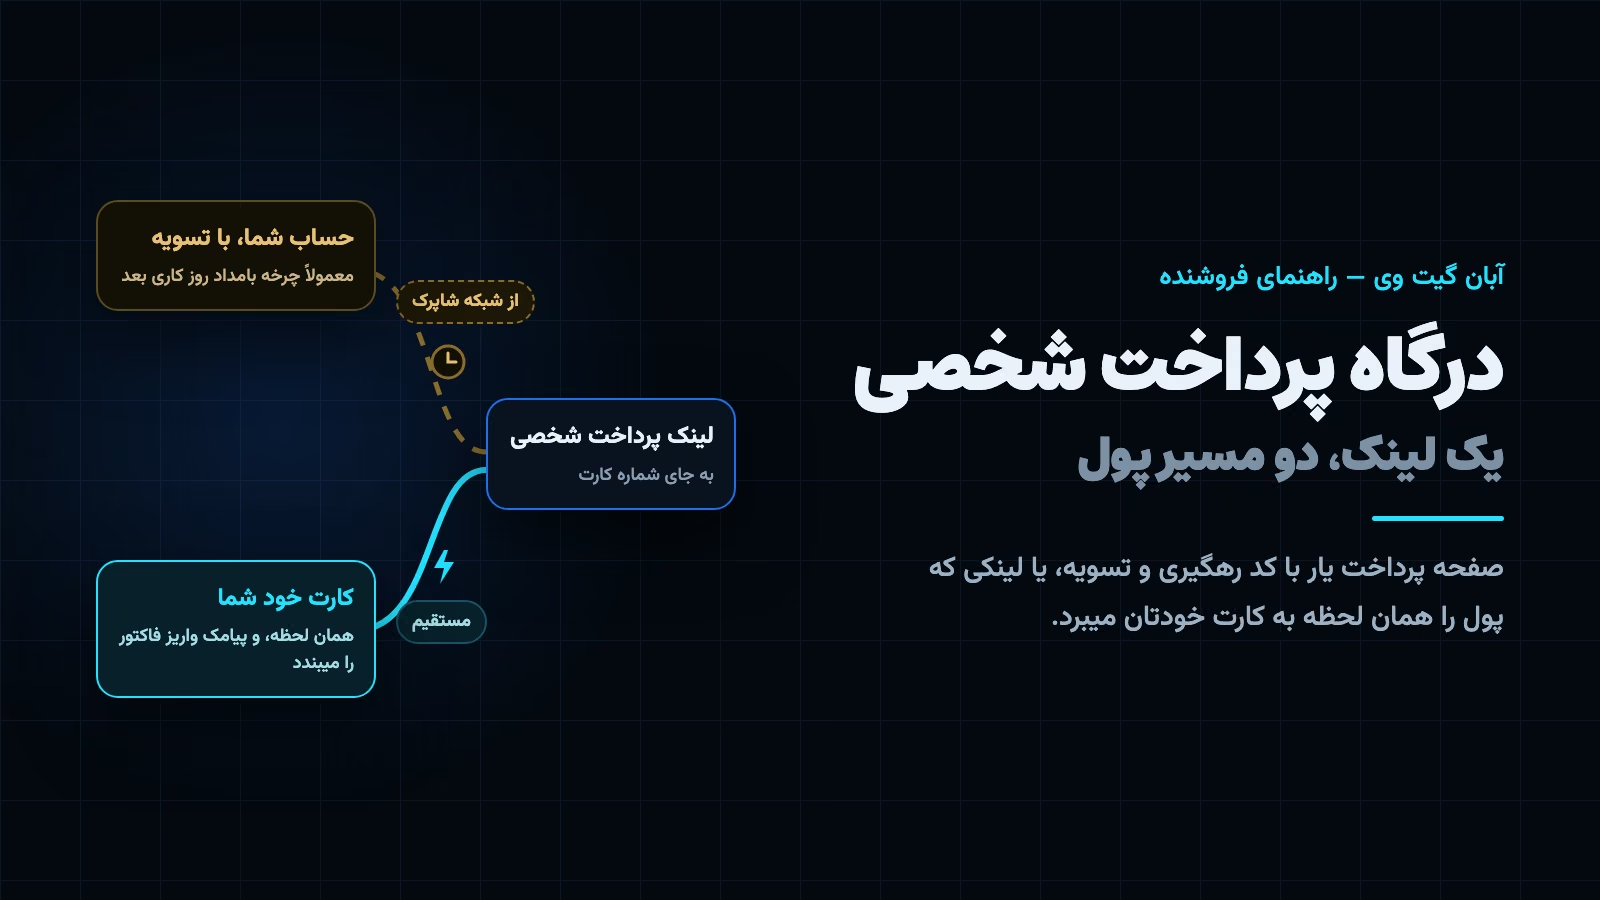
| پول کجا مینشیند | با تسویه، معمولاً روز کاری بعد | مستقیم روی کارت شما | مستقیم روی کارت شما |
| محدودیت اصلی | مدارک و کارمزد | سقف کارت و زحمت نگهداری | سقف کارت |
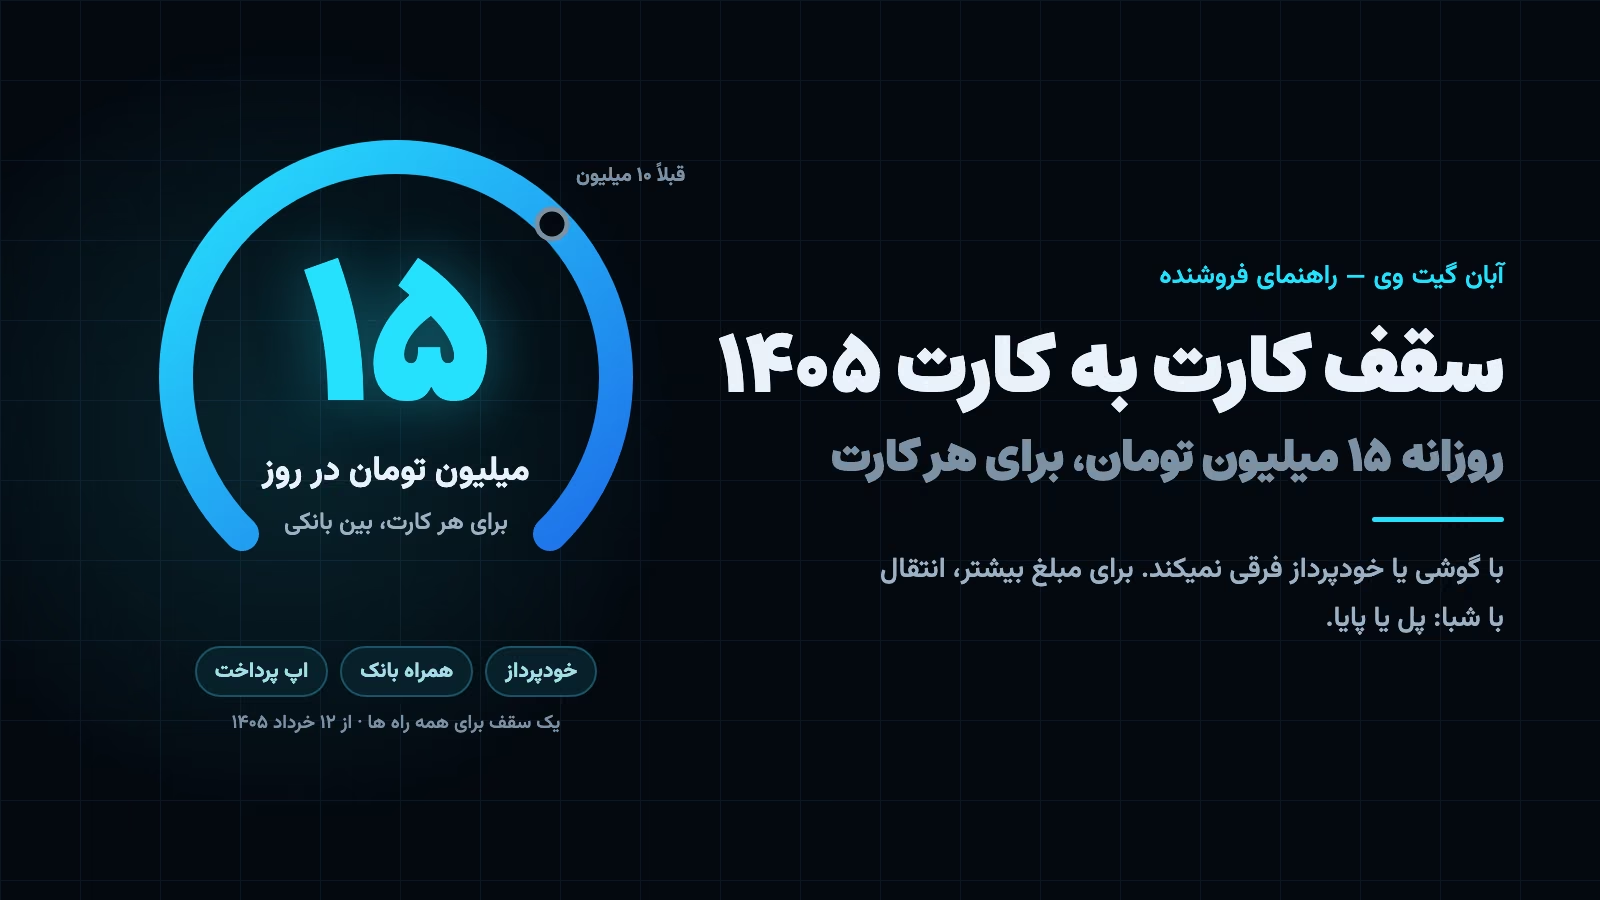
اگر بودجه برنامه نویس ندارید، یا کسی نیست که هر وقت بانکی متنش را عوض کرد خواننده را درست کند، ساختن به صرفه نیست. اگر هم فروش روزانه تان از سقف یک کارت بالاتر است یا خریدارانتان فقط صفحه بانک را میشناسند، درگاه شاپرکی را کنار کارت به کارت نگه دارید. سقف کارت به کارت از خرداد ۱۴۰۵، طبق اعلام بانک مرکزی، روزانه ۱۵ میلیون تومان برای هر کارت است؛ با چند کارت یا انتقال پل میشود از آن رد شد، ولی برای فروش خیلی بزرگ راه اصلی نیست.
سؤالات متداول
گرفتن درگاه پرداخت چقدر طول میکشد؟
برای درگاه شاپرکی از چند ساعت تا چند هفته. پرداخت یارها سریع ترند و درگاه مستقیم بانکی کندتر، و بیشتر این زمان صرف بررسی مدارک میشود. کارت به کارت آماده همان روز راه میافتد. اگر خودتان میسازید، نوشتن کد کمترین بخش است؛ آزمایش با پیامک واقعی بانک خودتان بیشتر طول میکشد.
هزینه ساخت درگاه پرداخت چقدر است؟
ثبت نام در بیشتر شرکت ها پولی ندارد. هزینه بعداً به شکل کارمزد هر تراکنش میآید، به اضافه سایت و دامنه ای که برای اینماد لازم است. در ساختن کارت به کارت، هزینه اصلی وقت برنامه نویس و نگهداری است. مقایسه کارمزدها را در درگاه پرداخت رایگان آورده ایم.
بدون مدارک هم میشود درگاه پرداخت ساخت؟
درگاه شاپرکی نه؛ دست کم هویت و اینماد و کد رهگیری مالیاتی میخواهد. کارت به کارت این مدارک را نمیخواهد، چون پول به کارت خودتان میرود. فقط یادتان باشد حسابی که واریز زیاد میگیرد ممکن است از نظر مالیاتی تجاری حساب شود؛ شرطش را در مالیات کارت به کارت نوشته ایم.
با پایتون میشود درگاه پرداخت ساخت؟
برای سمت سرور بله. زبان فرقی نمیکند و وصل شدن به هر درگاهی با پایتون شدنی است. ولی در کارت به کارت تکه سخت روی گوشی است و آن را با پایتون نمینویسید: اپ اندروید جداست و آیفون فقط با شورتکات راه میدهد.
اگر بانک متن پیامکش را عوض کند چه میشود؟
در سیستمی که خودتان ساخته اید، معمولاً تأییدها بی صدا متوقف میشوند و تا خریداری شکایت نکند کسی متوجه نمیشود. ما پیامکی را که خواننده درباره اش مطمئن نیست، به جای تأیید خودکار برای بررسی کنار میگذاریم و شکل تازه را از یک نمونه که آدم معنی اش را تأیید کرده یاد میگیریم، بدون به روزرسانی اپ.
ساخت درگاه پرداخت شاپرکی کار شرکت های مجوزدار است و ساختن کارت به کارت کار کسی که حوصله نگهداری اش را دارد. اگر میخواهید همین امروز پرداخت بگیرید و پول مستقیم روی کارت خودتان بنشیند، در درگاه پرداخت کارت به کارت آبان گیت وی حساب بسازید و اولین فاکتور را امتحان کنید.